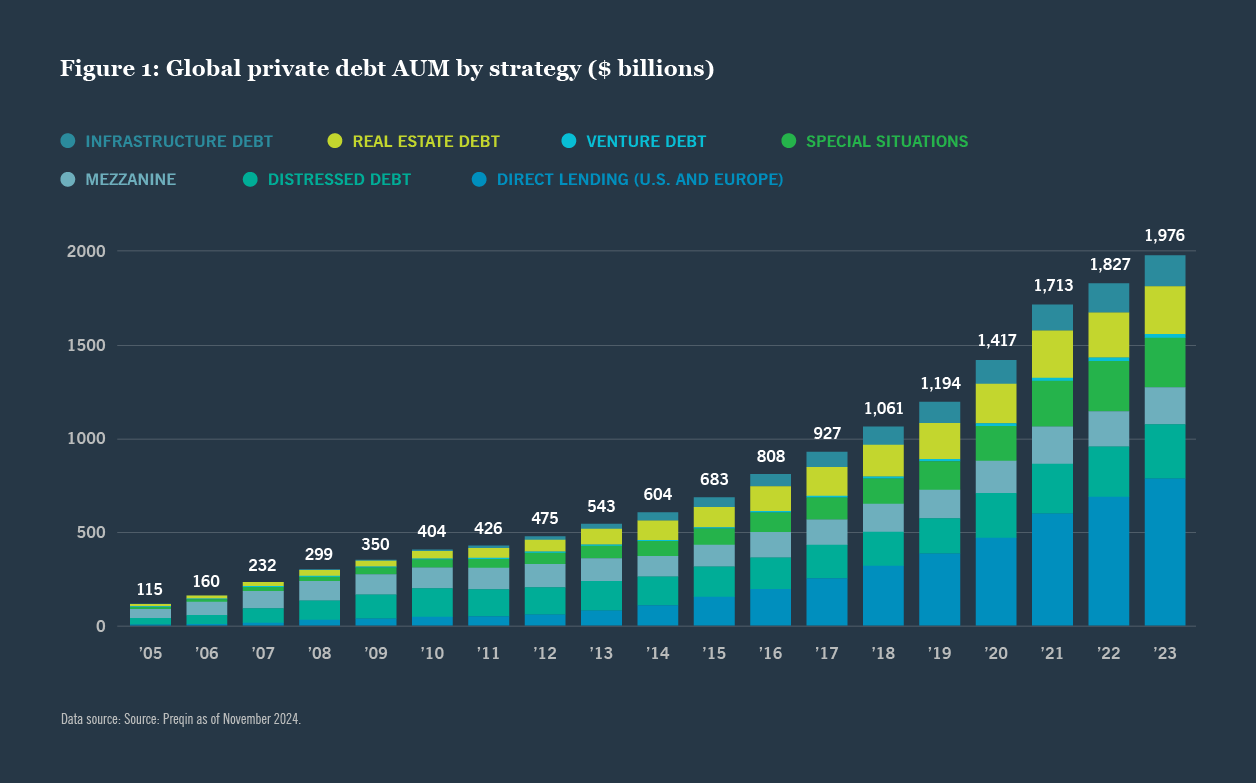
近一個世紀以來,替代信貸悄悄地支撐了經濟增長。今天,隨著管理的資產接近 2 兆美元,它已成為全球金融中最重要的力量之一。這個教育初級教材是為機構和財富投資人設計的,它解釋了資產類別是什麼,為什麼驅動資產的結構性力量比以往任何時候更強大,以及各種規模的投資人如何進行有意義的分配。
探索在入門中回答的關鍵問題
是什麼驅動著替代信貸的增長?
替代信貸有著深刻的歷史根源,在美國的私人貸款可追溯到 1930s。雖然全球金融危機在公開市場以外的公司和基礎建設融資方面一直髮揮著作用,但它是將之轉化為主流資產類別的轉折點。嚴格的銀行監管迫使放款人從市場的大片地區撤出,造成了非銀行放款人為填補而穩步增長的結構性差距——自那以後這一差距才進一步擴大。
替代信貸如何支援你的投資組合?
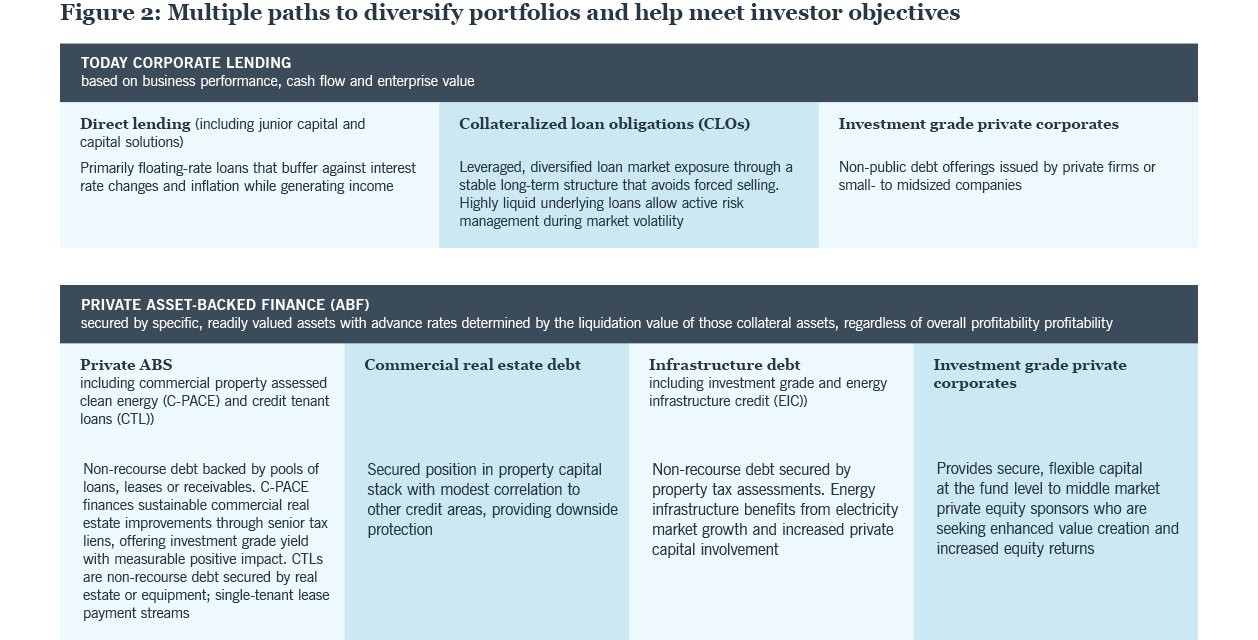
替代信貸是指私人談判的貸款和其他非公共信貸投資,它們不屬於傳統的 債券市場. 這些票據一般持有至到期,並以特定資產或現金流量作擔保。對投資人來說,它們提供了提高產量、真正擺脫公開市場多樣化、強有力的結構性保護(例如契約和抵押品)以及可靠的收入等組合——許多策略通過浮動利率結構提供抵禦通貨膨脹的自然避險。
誰應當考慮其他信貸?
視投資人的目標、投資前景和流動性需求而定,替代信貸可適用於廣泛的投資人。 保險公司 養恤基金是自然購買者,使用長期私募信貸來彌補負債。捐贈基金和主權財富基金由於其長遠前景,可以充分利用資產類別。由於綠色基金、間隙基金和其他工具的增長,使資產類別比以往更便於使用,因此,越來越多的固定繳款計劃、高淨值個人和較小機構也可以參與。
投資人如何分配替代信貸?
建立替代信貸組合始於投資人的目標、投資前景、收入需求和風險承受力。保守投資人可以圍繞投資等級 私募信貸和基礎建設債務,而那些尋求較高回報的人則可能陷入直接放款、不動產債務中,或 CLO tranches. 地理多樣化——將美國和歐洲的私募信貸混合在一起——提高了復原力。
初級讀物還挑戰了三個常見的錯誤概念:
- 替代信貸本身就具有高風險
- 只有最大的機構才會這樣
- 這是最近的現象 而不是一個世紀以來經過週期測試的資產類別
相關文章
替代信用洞察力:風險多樣化,而不是積累
聯絡方式
電子郵件:[email protected]