金鑰外賣
- 資產基礎融資(ABF)包含大量多種多樣的信貸投資,在擔保品型別、期限以及最重要的是它們所提供的不利保護的性質方面,這些投資有根本的不同。
- 農發基金的一個主要區別是,多樣化的集合策略與單一資產交易之間在它們所提供的下行保護的性質和來源方面有很大的不同。
- ABF 的管理人員甄選涉及三個問題:資產的來源以及獎勵結構是否與投資人利益一致;每個次級策略中是否有專業的承保專長;管理人員是否擁有將交易准入轉化為針對特定投資人目標的投資組合的專門知識和經驗。
- 在可再生能源、數字基礎建設和電網現代化方面應用非洲銀行結構正在擴大為長期投資人設定的機會。
更仔細地審視風險和結構
機構投資人越來越多地分配到資產融資,銀行長期從複雜貸款中撤出,私人市場相應擴大,成為信貸中介的主要來源。資產類別的結構性理由已經確立:以現金流量合同提供的抵押擔保信貸可以分散企業風險、超出公共固定收益的溢價以及公開市場很少提供的結構保護。
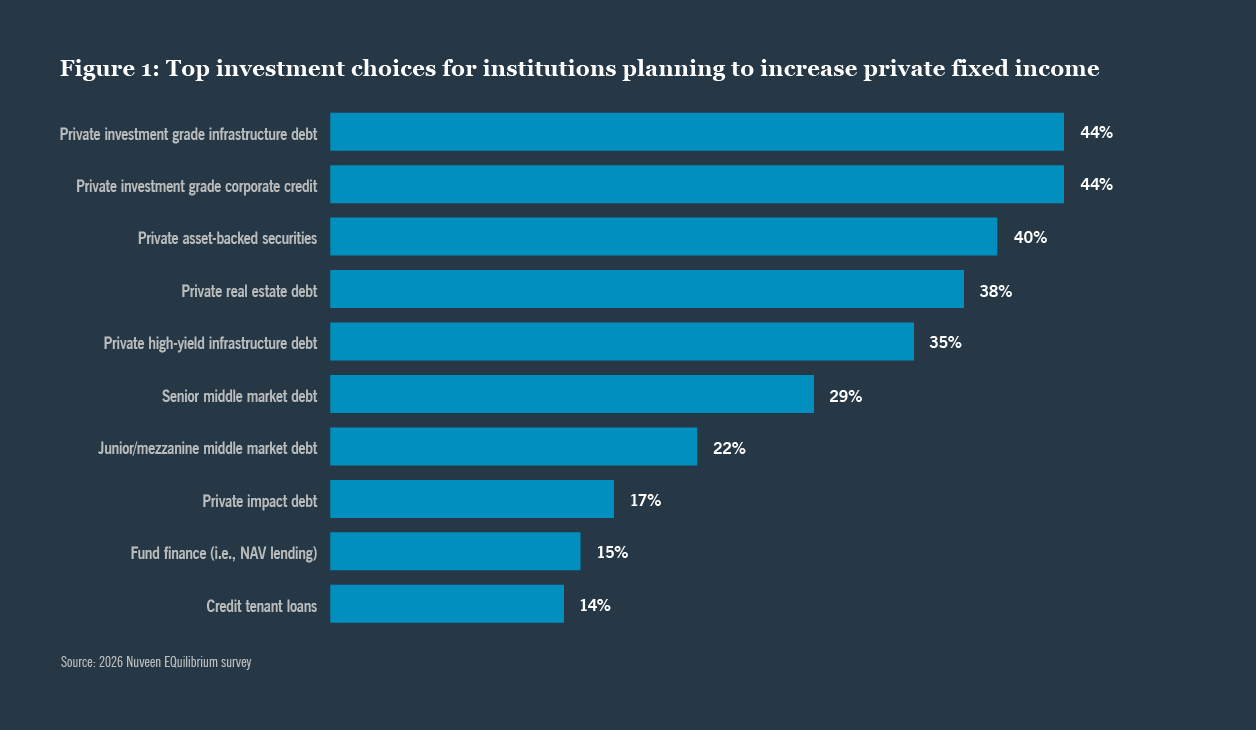
根據 Nuveen 的 2026 EQuilibrium 調查,機構投資人的 46% 指出,使其他信貸組合多樣化是今後五年的首要優先事項。對於那些計劃增加對私人固定收益、40% 或更多人的撥款的人來說,他們打算將資本專門用於私人投資等級基礎建設債務和資產擔保證券。這種故意性表明投資人正在擺脫是否向非金體基金撥款和與一個更苛刻的基金進行鬥爭的問題:如何在其內部分配。
這一類別現在包括了在擔保型別、期限、來源模式以及最重要的是在它們實際提供的結構性保護和安全性質上存在根本差異的策略。
本文解析了區別非銀行基金策略的結構層面,以及這些差異對管理人員甄選和證券組合建設意味著什麼。
ABF 標籤背後的寬度
在 ABF 標籤之下,有一套日益增長的策略,名稱相同,但在擔保品型別、結構和風險簡介方面卻存在根本差異。
就其最基本的而言,ABF 涵蓋以離散資產或現金流量作為回報擔保的任何信貸投資,不同於公司直接放款,後者最終得到企業價值和經營業務現金流動的支援。私人銀行作為機構分配的迅速擴充套件主要是美國的故事,其驅動力是美國消費和商業貸款市場深度以及支援資產級抵押化的法律和合同框架的廣度。然而,隨著類似結構在其他法域中獲得牽引作用,這種情況開始發生變化。
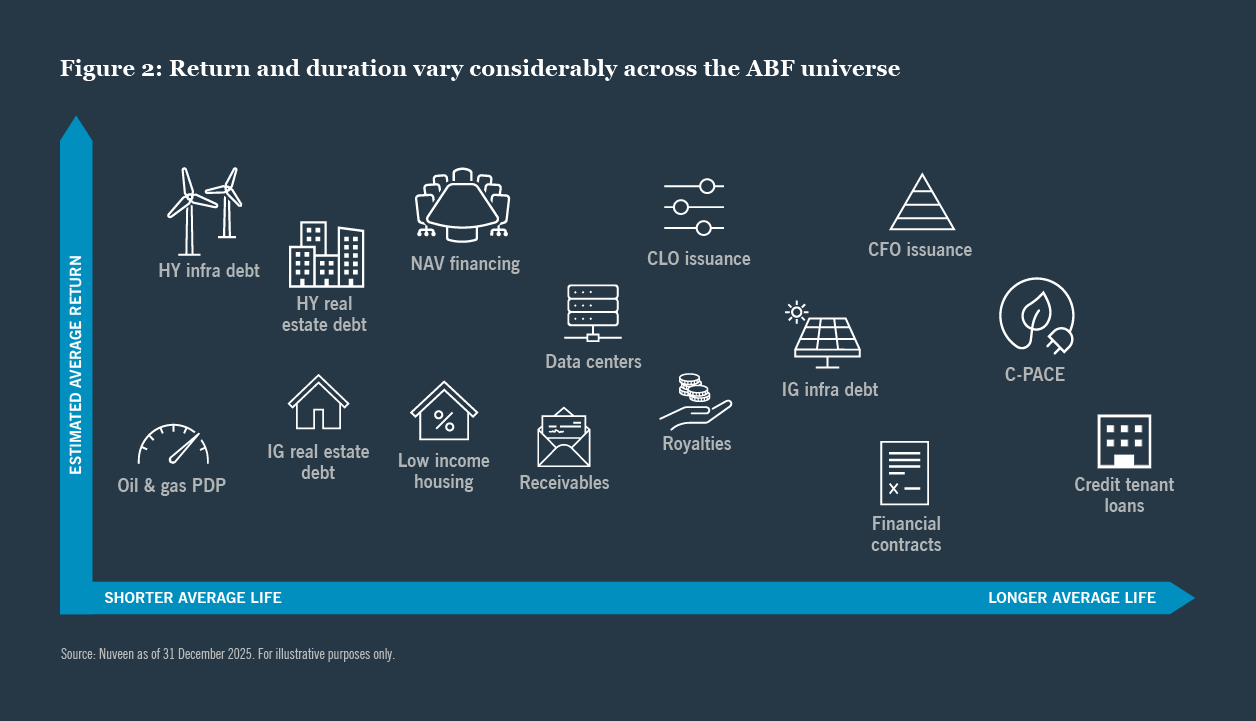
ABF 創造的投資機會是巨大的。消費貸款集合、貿易應收款、裝置租賃、信貸租戶貸款、專案融資、基礎建設債務、商業財產評估清潔能源(C-PACE)、音樂使用費和資料中心應收款都符合資格,但它們並不具有共同的風險。
一個有益的出發點是將資產類別分為兩大部分:注重總體經濟的 ABF,其中消費者信貸和租賃策略與經濟週期有有意義的聯絡;以及基於實際資產和麵向基礎建設的 ABF,其基礎是合同規定的現金流量、法定留置權或長期義務,我們在下一節中探討這一區別。
這兩個世界的持續時間特點也各不相同。 Pooled consumer and commercial loan strategies typically carry a weighted average life of two to 12 years; credit tenant loans extends that range to 15 to 25 years; and infrastructure debt can span seven to 30 years. 對於管理長期負債的投資人來說,這種範圍與擔保型別同樣重要。在每個期間,結構性保護和安全的性質大不相同,這種差異對組合在壓力下的行為產生重大影響。
結構性保護很重要,而且多種多樣
瞭解現有的結構性保護和合同是任何非銀行投資的最重要考慮。由多種擔保品和單一資產交易組成的非金基金投資之間可能大不相同。
在評價非銀行投資時,必須首先了解資產和相應的現金流量中的信用風險,但不足以作出決定。如果事情出錯,知道如何保護投資是最重要的。結構性保護在非銀行投資中是常見的,而且對於在發生不利情況時保護投資人至關重要。這些特點可包括現金清盤和 ABS 交易中快速攤銷觸發因素,並輔以一系列擔保品。此外,金融維護契約、分配限制甚至法定保護對於基礎建設投資以及由單一資產支援的其他型別資產可能很常見。不同型別的結構性保護和安全特徵並不相互競爭:它們可以服務於不同的組合目標。
例如,一些結構化的非洲銀行基金策略組合依賴大量基本承付人實行多樣化,作為主要的保護形式,承保辦法是擔保品所特有的。由於池子通常太大,無法通過貸款評估貸款情況——這樣做效率極低,投資人根據歷史損失率、貸款對價值的分配、地理和信用分數分級和預付假設等標準在投資組合一級承兌。
在大多數市場環境中,這種承保方式往往很合理。限制在於這種保護具有後向和機率性。在壓力假設中,歷史資料顯示的債務人之間的相互關係可能增加。這給服務商造成壓力,因為他們是第三方管理人,負責為投資人收取款項、管理拆散和執行貸款條件。目前,支援原始承保的投資組合一級統計資料可能會隨著集合季節或經濟條件的變化而變化。
交易中所包含的結構和合同特徵——託管安排、借款基準測試、效能觸發和後備服務提供——是為解決這些動態而設計的實際因素,如果設計得當,它們可以穩健。集合結構內的不同檔次還可能帶來有意義的不同保護和權利,增加了另一個層次的差別。
對於單一資產或小集團交易,圍繞具體的基本投資具有更大的透明度,而結構性考慮、承保分析和擔保特徵可能針對這些個別資產。 C-PACE 融資提供了一個明確的例子,即貸款本身通過法律和合同含有內在的擔保特徵。保證 C-PACE 貸款的高階留置稅附於該財產本身,無法消除。它在取消贖回權後生存下來,相對於幾乎所有其他資產債權而言享有優先權。這些特徵屬於財產法,不論市場條件如何。
同樣,許多基礎建設債務投資得到諸如電力購買協議、長期租賃、公用事業費或合同地點收入等合同的支援。在這些交易中,通常還存在其他形式的保護,包括金融契約、限制性支付測試和儲備。然而,對合同的深入分析絕對至關重要。
知道你擁有什麼
ABF 的每項次級策略都需要一套不同的承保技能,這項工作不會在投資時結束。
瞭解結構性保護是一個起點。將結構定位轉化為持久業績的是承保的質量:資產一級專門知識的深度,使管理人員能夠更好地評估潛在投資的基本信用和結構性組成部分所包含的風險和機會,並在這些問題成為損失之前查明問題。
銀行協會的承保專門知識是高度專業化學科的集合,每個次級策略都需要不同的技能。例如,評估消費者貸款池需要詢問分層資料、模擬壓力下的損失曲線和評估擔保品背後的股權擔保人。評估 C-PACE 貸款需要了解財產法、留置優先力學和當地不動產動態。評估基礎建設債務需要了解合同收入流、對應方信譽和特定資產特有的技術風險。這些學科都致力於資產層面的嚴格性,但它們利用了完全不同的專門知識。
積極監測與最初的承保決定同樣重要。通過契約遵守情況審查、服務人員業績評估和直接對口對話不斷進行接觸,使管理人員能夠保護價值,並在情況發生變化時作出果斷反應。
選擇性的優惠、激勵和先決條件
ABF 投資組合背後的外包模式以及圍繞這種來源的激勵結構是 ABF 投資的相應層面。
ABF 投資組閤中資產的質量始於這些資產的來源過程。非洲銀行基金中存在一種發酵模式,從一端(投資機會通常由代理銀行和發行商預先包裝)廣泛形成集團化原產地,到另一端直接擁有平臺所有權,資產經理完全控制了發貨過程。
廣泛聯合的原產地通常提供大量有力的交易渠道,但採用這種辦法可能更難以實現預期的分配,因為投資人對條件和結構的影響較小。另一方面,直接的平臺所有權使管理人員能夠從一開始就制定承保標準並談判措辭一致的條件,但也意味著從他們自己的固定平臺獲取投資機會。當發端人需要大量資金以維持盈利能力時,這必然帶來緊張。
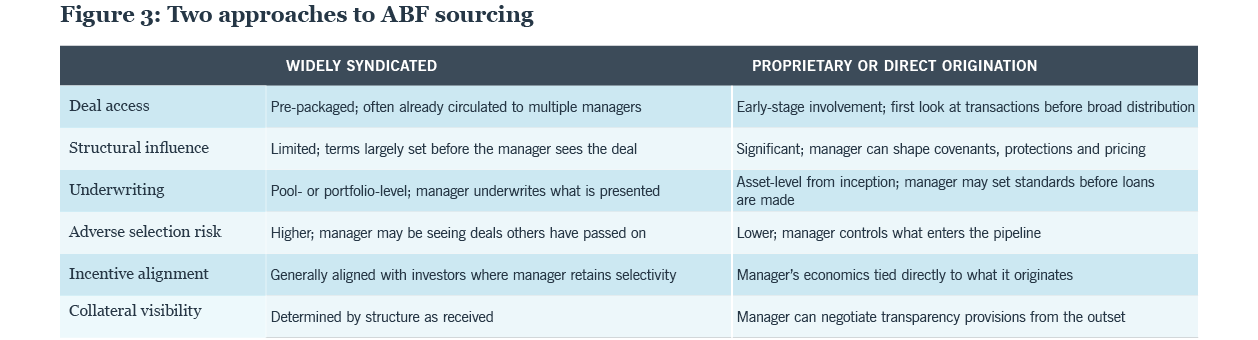
ABF 中還有一個相當大的中間點,允許大型和尖端的管理人員與少數投資人一起投資於專利俱樂部式的交易,或直接與代理銀行、第三方擔保人和第三方發起人就專利交易進行合作。採用這種辦法,管理人員通常對交易的條件和結構有更大的影響,並能根據投資人的需要進行規模交易或分配。
不論來源模式或其組合如何,投資人必須瞭解管理人員的做法和管理人員是否有能力保持選擇性,只選擇最適合其客戶投資組合的投資機會。
建立組合,抓住不斷增長的機會
創新的 ABF 結構正越來越多地應用於最需要體制資本的市場。
能源轉型和數字基礎建設建設的資本需求巨大、時間長,不再得到傳統貸款市場的充分服務。 ABF 結構在彌合這一差距、擴大機構投資人的機會方面發揮著越來越重要的作用。
抓住這些機會既需要原始專門知識,也需要結構能力。例如,對於管理長期負債的保險人來說,監管資本要求使投資的形式與其經濟學一樣重要。定額註解支線結構已成為滿足這些要求的重要機制,同時保持了獲得全部機會的機會。開發這一包裝,除了專業的投資管理外,還需要先進的法律和結構能力。因此,將兩者結合起來的能力是管理人員甄選的一個重要考慮因素。
標籤上沒告訴你什麼
投資人最有能力捕捉 ABF 的潛力,是那些在保護、採購和承保質量上不看標籤的人。
資產基礎融資是一個大而多樣的機會組合,ABF 的標籤本身很少說明任何特定策略實際上能提供什麼或如何在壓力下采取行動。投資人如果以嚴格的方式對待這一類需求,可產生持久的收入、穩定的現金流量和公司信貸的有意義的多樣化。
投資人更有能力抓住非金基金的潛力,投資前景很長,負債結構不需要每天的流動資金。這使得它們能夠系統地獲取私人 ABF 對公共等價物的溢價。具有這種定位的投資人也可以以足夠分析性的顆粒性來對待這一類別,從而區分次級策略,而不是把非銀行基金作為單一的、不加區別的分配辦法。
ABF 最重要的問題仍然是結構性的。保護的來源是什麼?誰來控制起源?圍繞它有什麼激勵?承保是否反映了每個次級策略的資產層面的專門知識?投資組合的構建能否與投資人的具體目標相匹配?圍繞這些問題建立其 ABF 分配款的投資人將完全有能力抓住整個私募市場中最緊迫的機會之一。
相關見解
聯絡方式
電子郵件:[email protected]