S&P 500 連續第三年在 2025 上公佈高於平均水平的回報率,其驅動力是AI的熱情、高收入和寬鬆的貨幣政策。雖然最近股息出現滯後,但股利持續成長的公司歷來表現優於不付款者,在動盪期間波動性較小,回報更具有競爭力。隨著通貨膨脹的持續,紅利增長組合可能會提供通脹套期保值加上有吸引力的收入和增長潛力,從而成為 2026 的迫切考慮。
在各種市場環境中,股息增長存量的業績超過市場環境
股息增長股票提供了一種有吸引力的收益和現金流動增長潛力、健康資產負債表和永續的紅利政策。這些股票歷來在高市場期間提供令人信服的業績,並在市場縮減和動盪環境中提供緩衝。
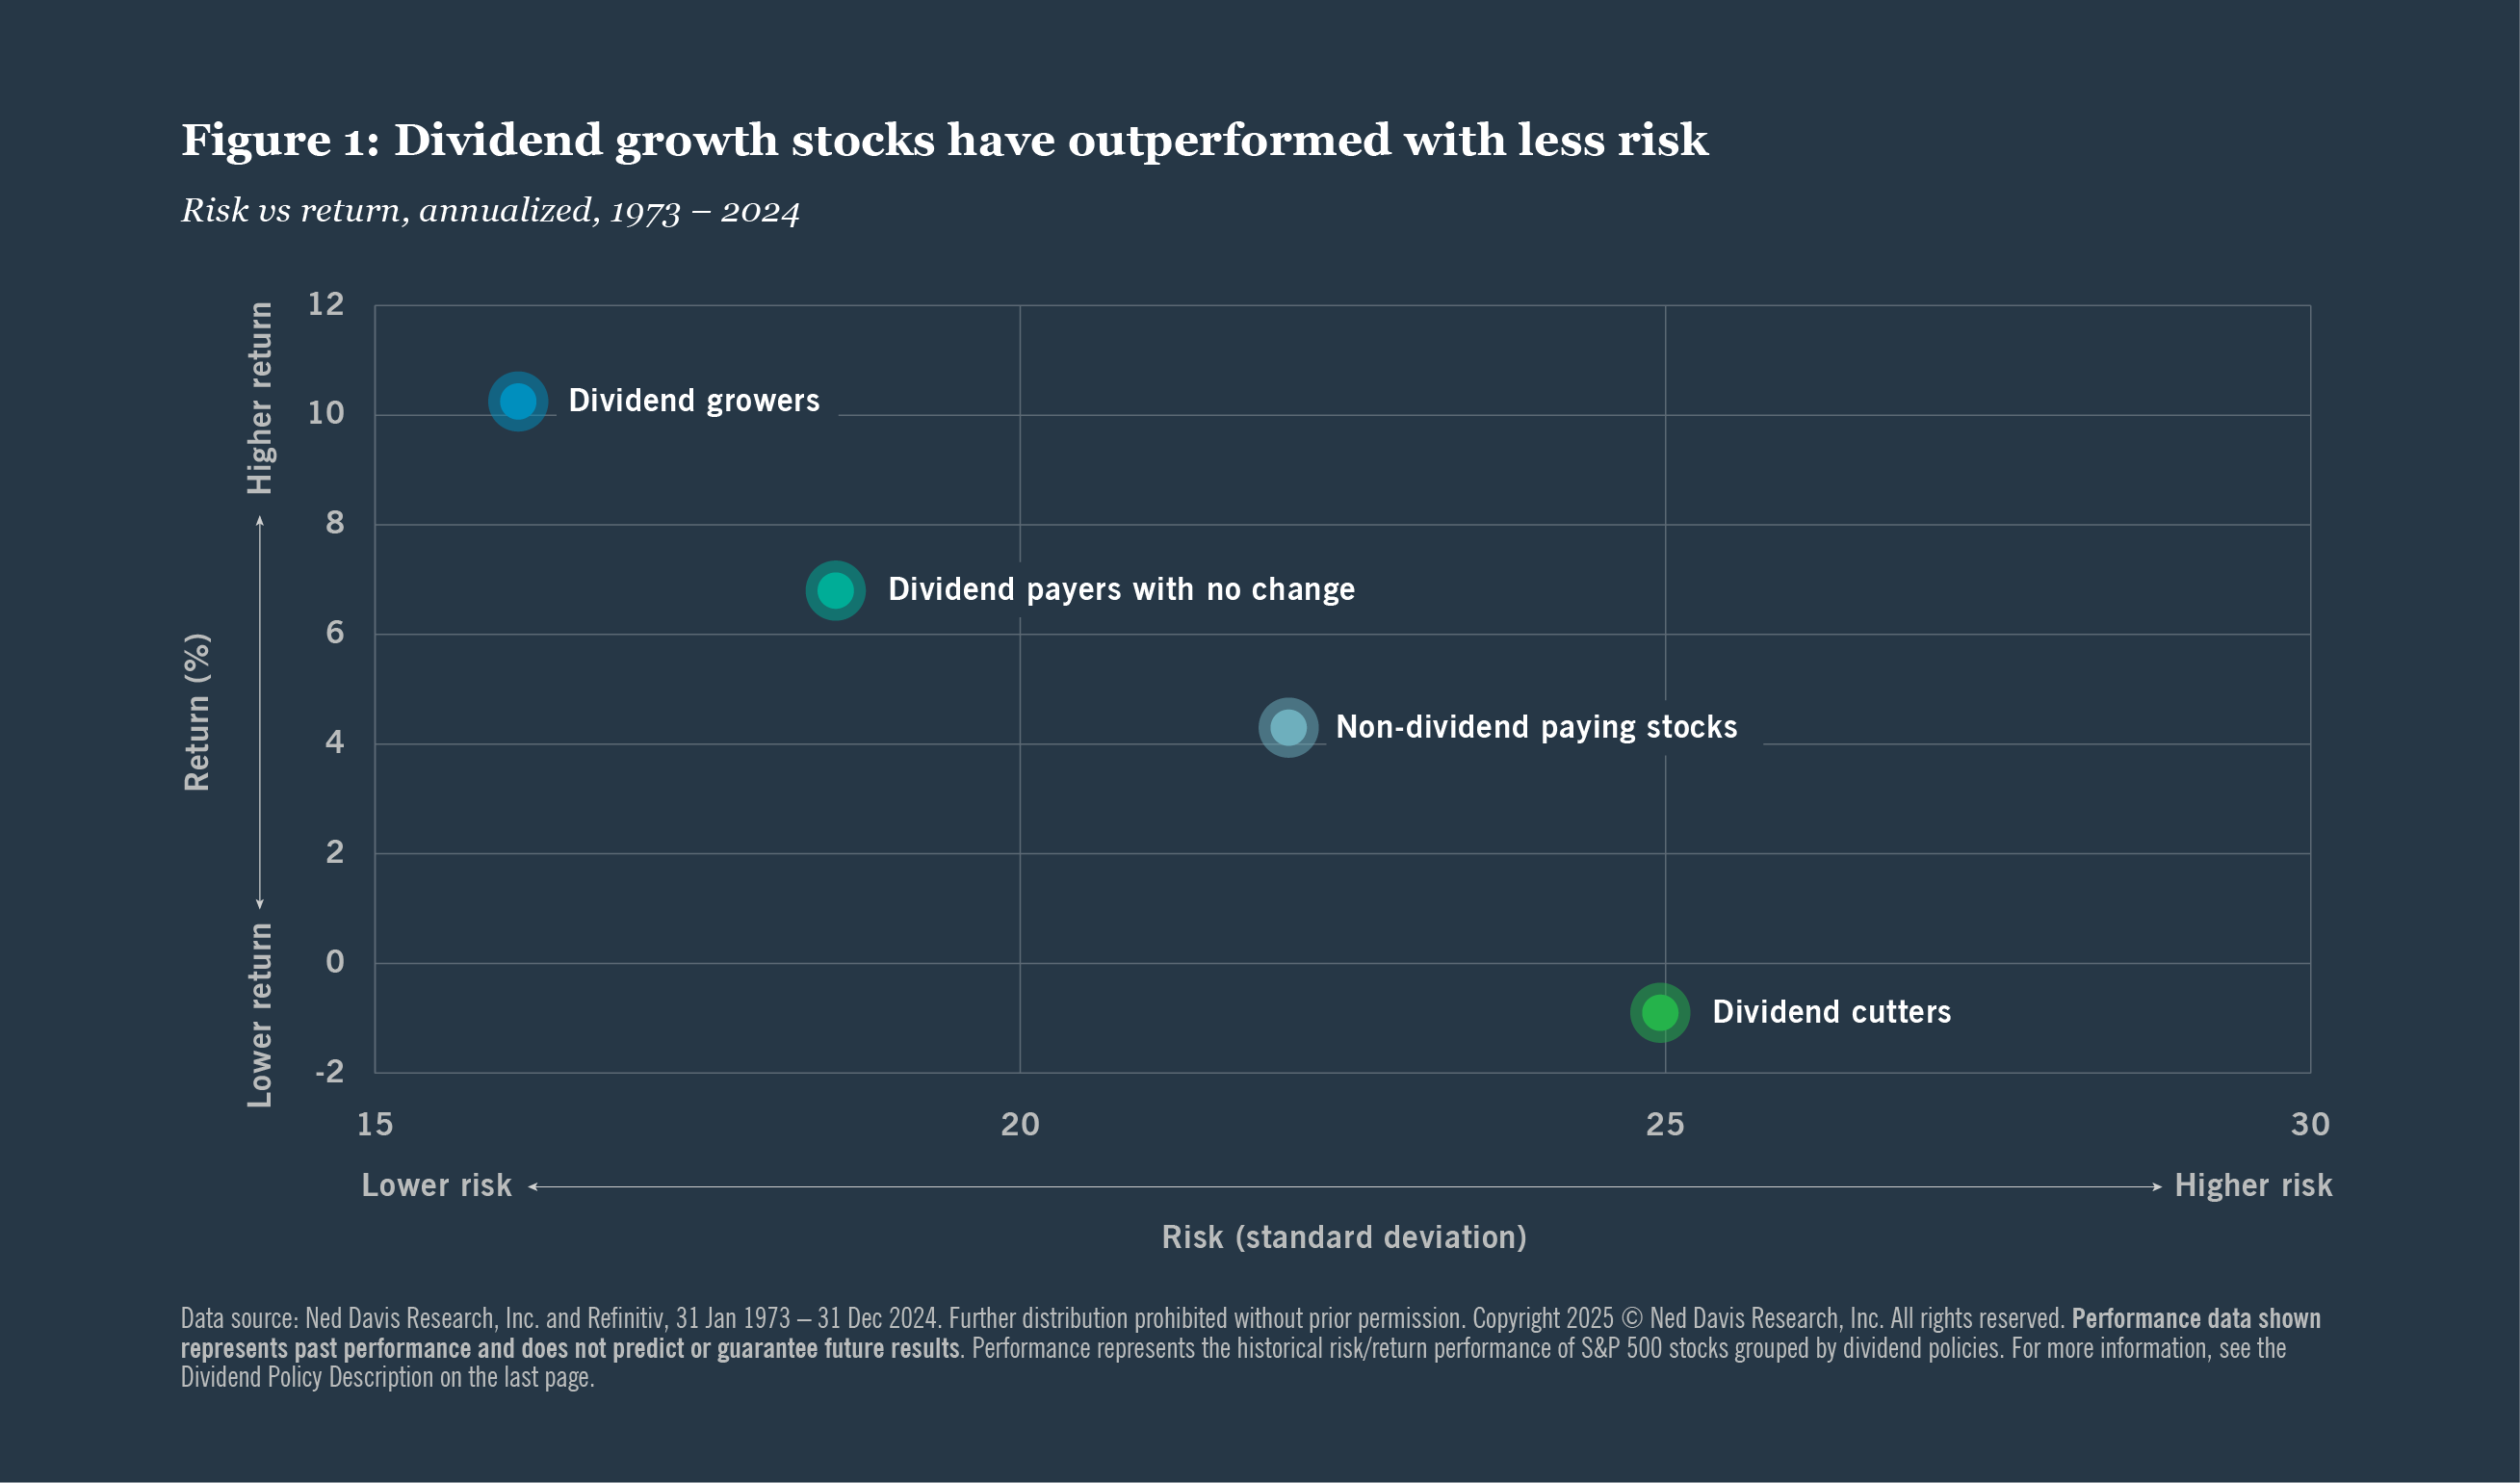
從長遠來看,股利持續成長的公司和發起者產生的收益比維持股息、不支付股息和減少或取消股息的公司(圖 1)高,按標準差衡量的風險較小。
此外,雖然紅利沒有保證,而且會波動,但幾十年來它們為股本總報酬作出了重大貢獻。事實上,從 1930 年到 2025 年,S & P 500 年度總報酬的 39% 來自股息的支付和再投資,其餘部分由資本升值提供(圖 2)。
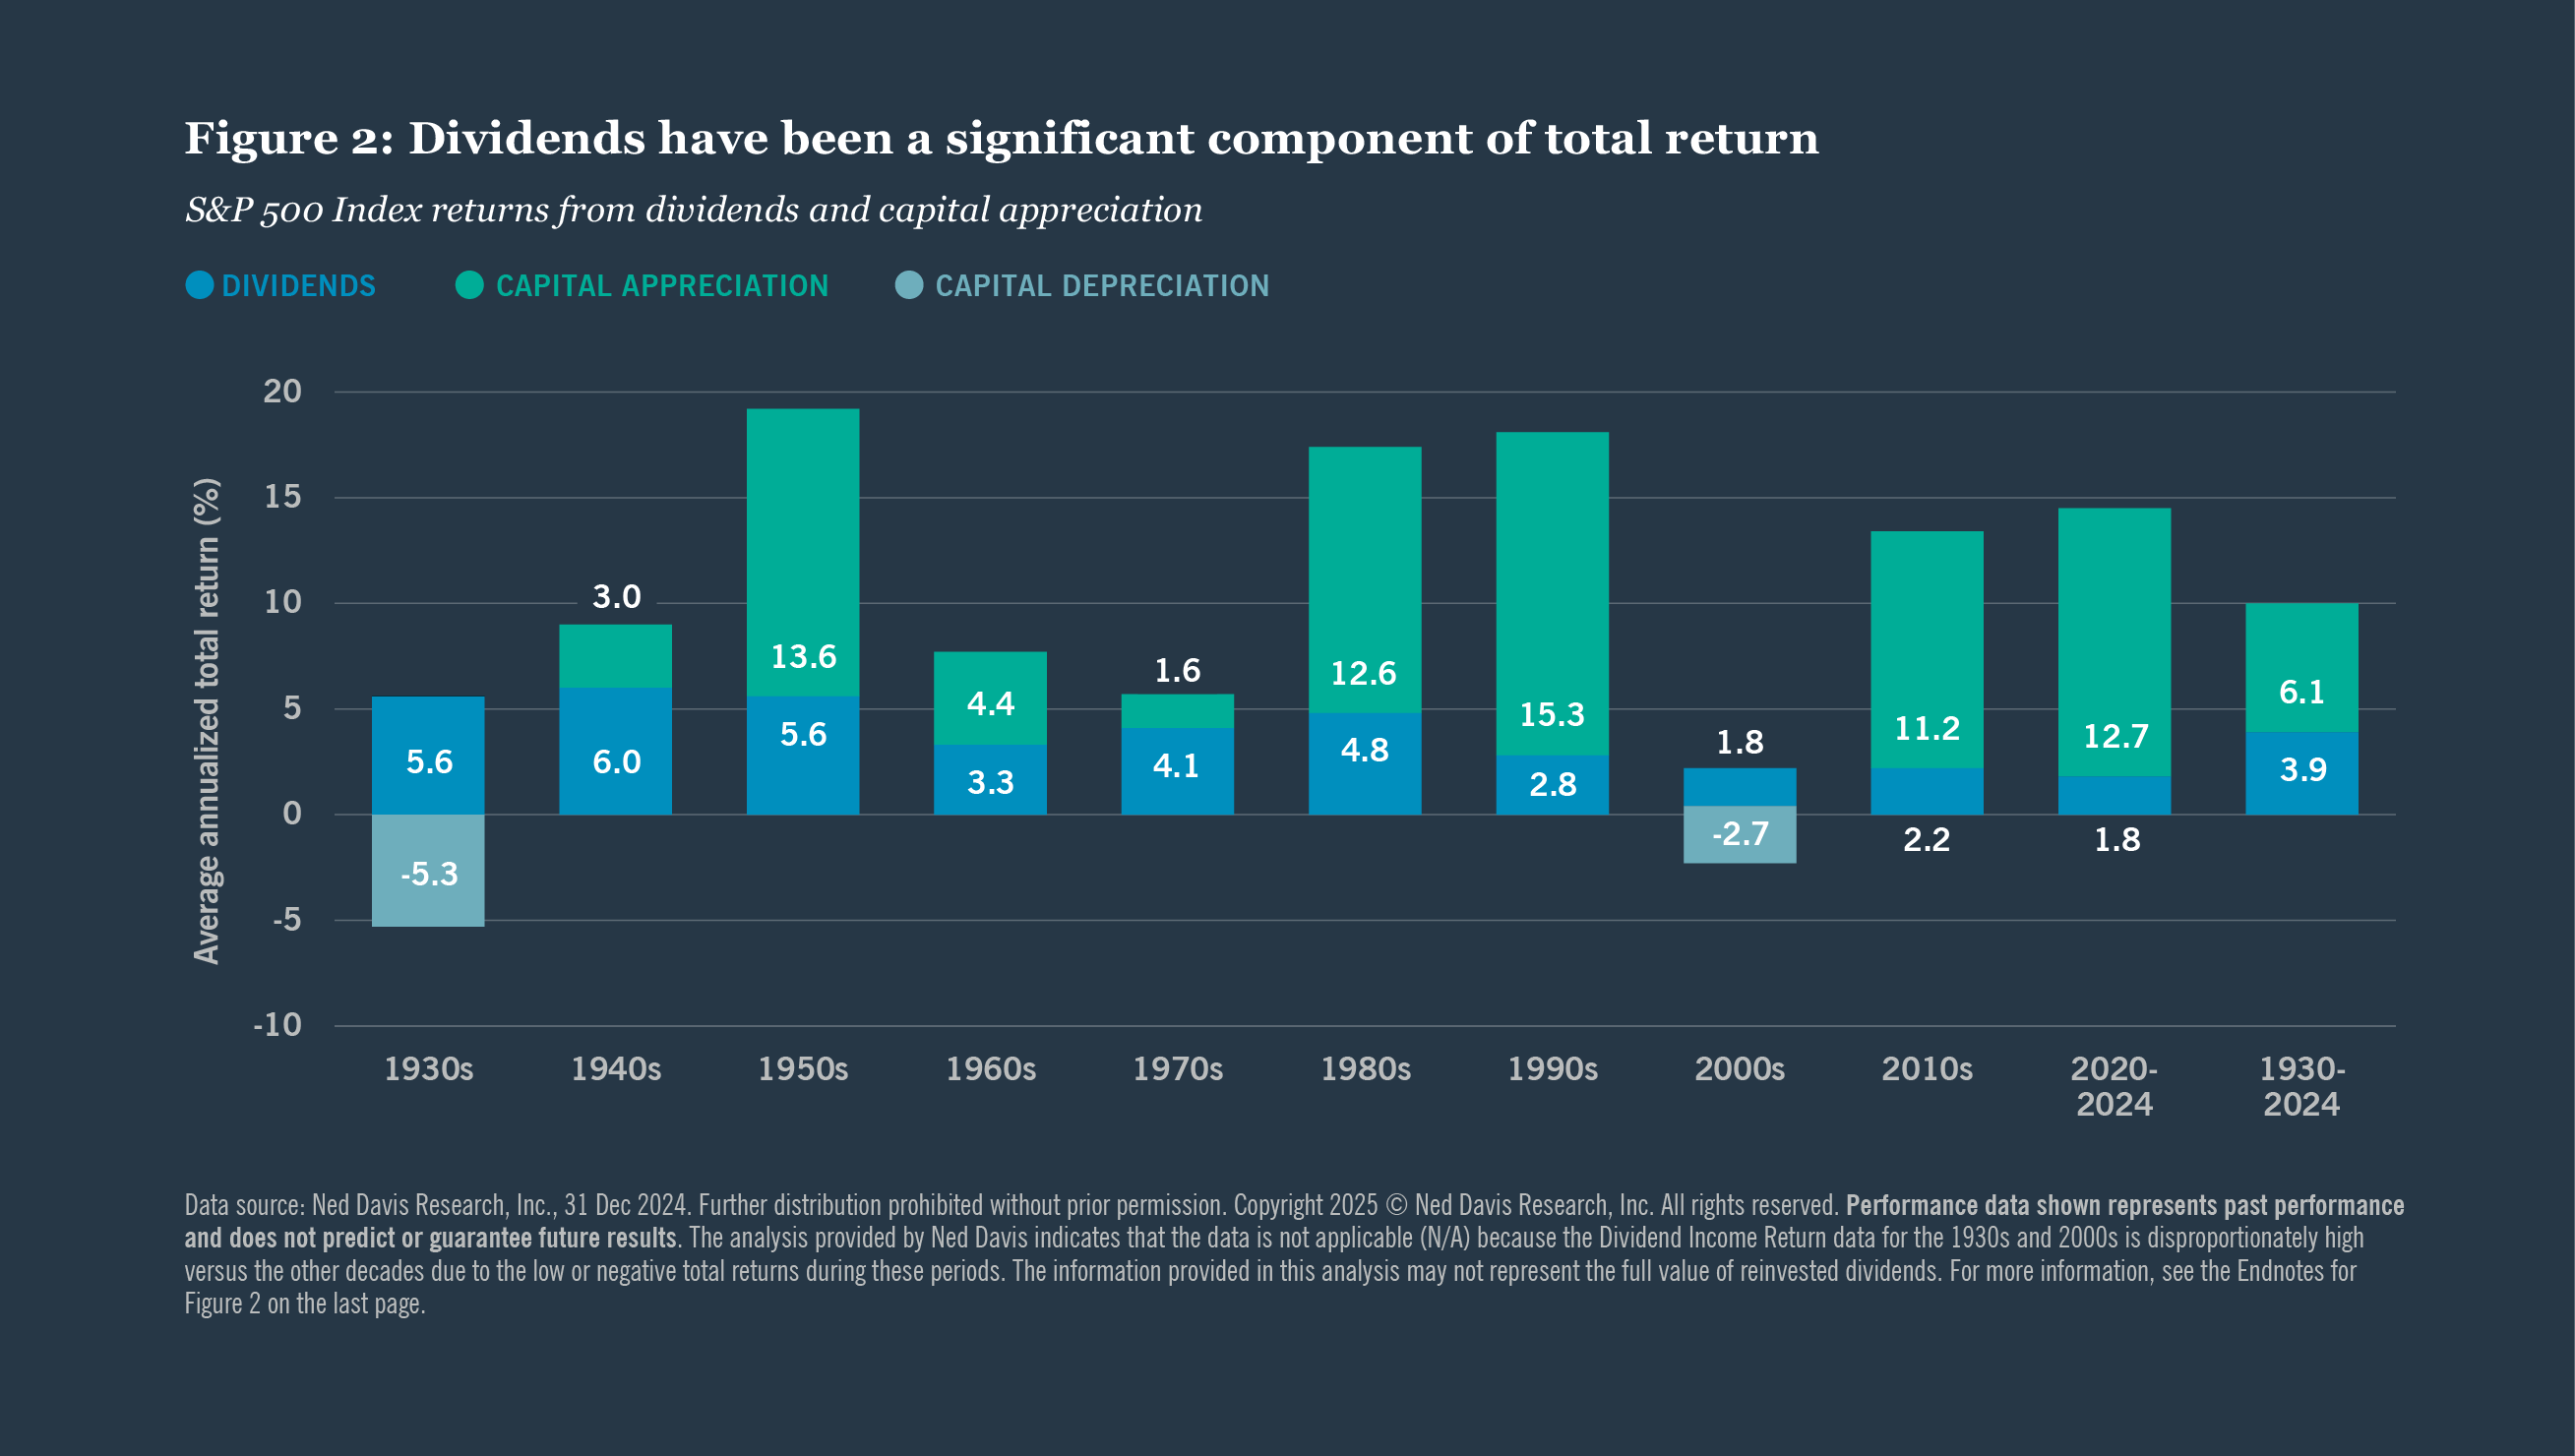
幾十年來,股息對股票總報酬作出了重大貢獻。
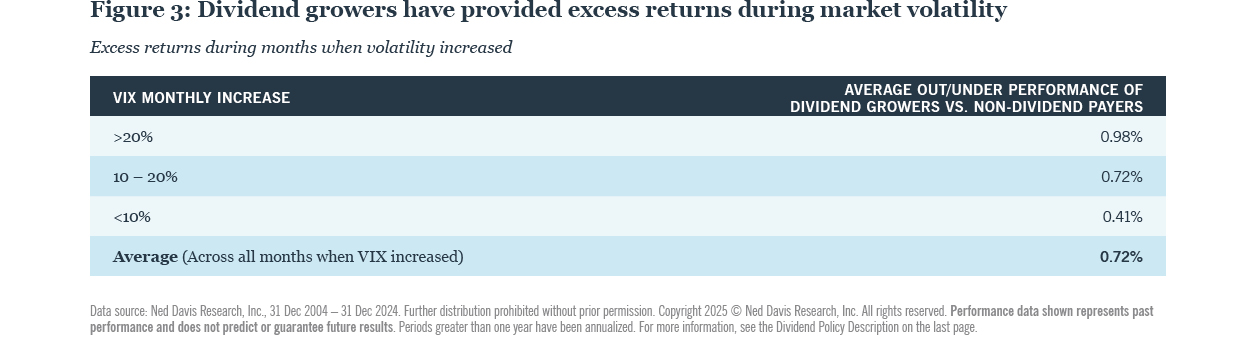
股息產生的收入可能是強有力的資本升值策略的重要補充,因為它可能會限制波動性,並隨著時間的推移助長總報酬。市場波動可造成投資組合價格回報的波動,但資產負債表健康、支援紅利增長所需的財政實力良好的公司業績有助於緩解波動(3 圖)。
股利可以是對公司治理和財務健康的重要檢查
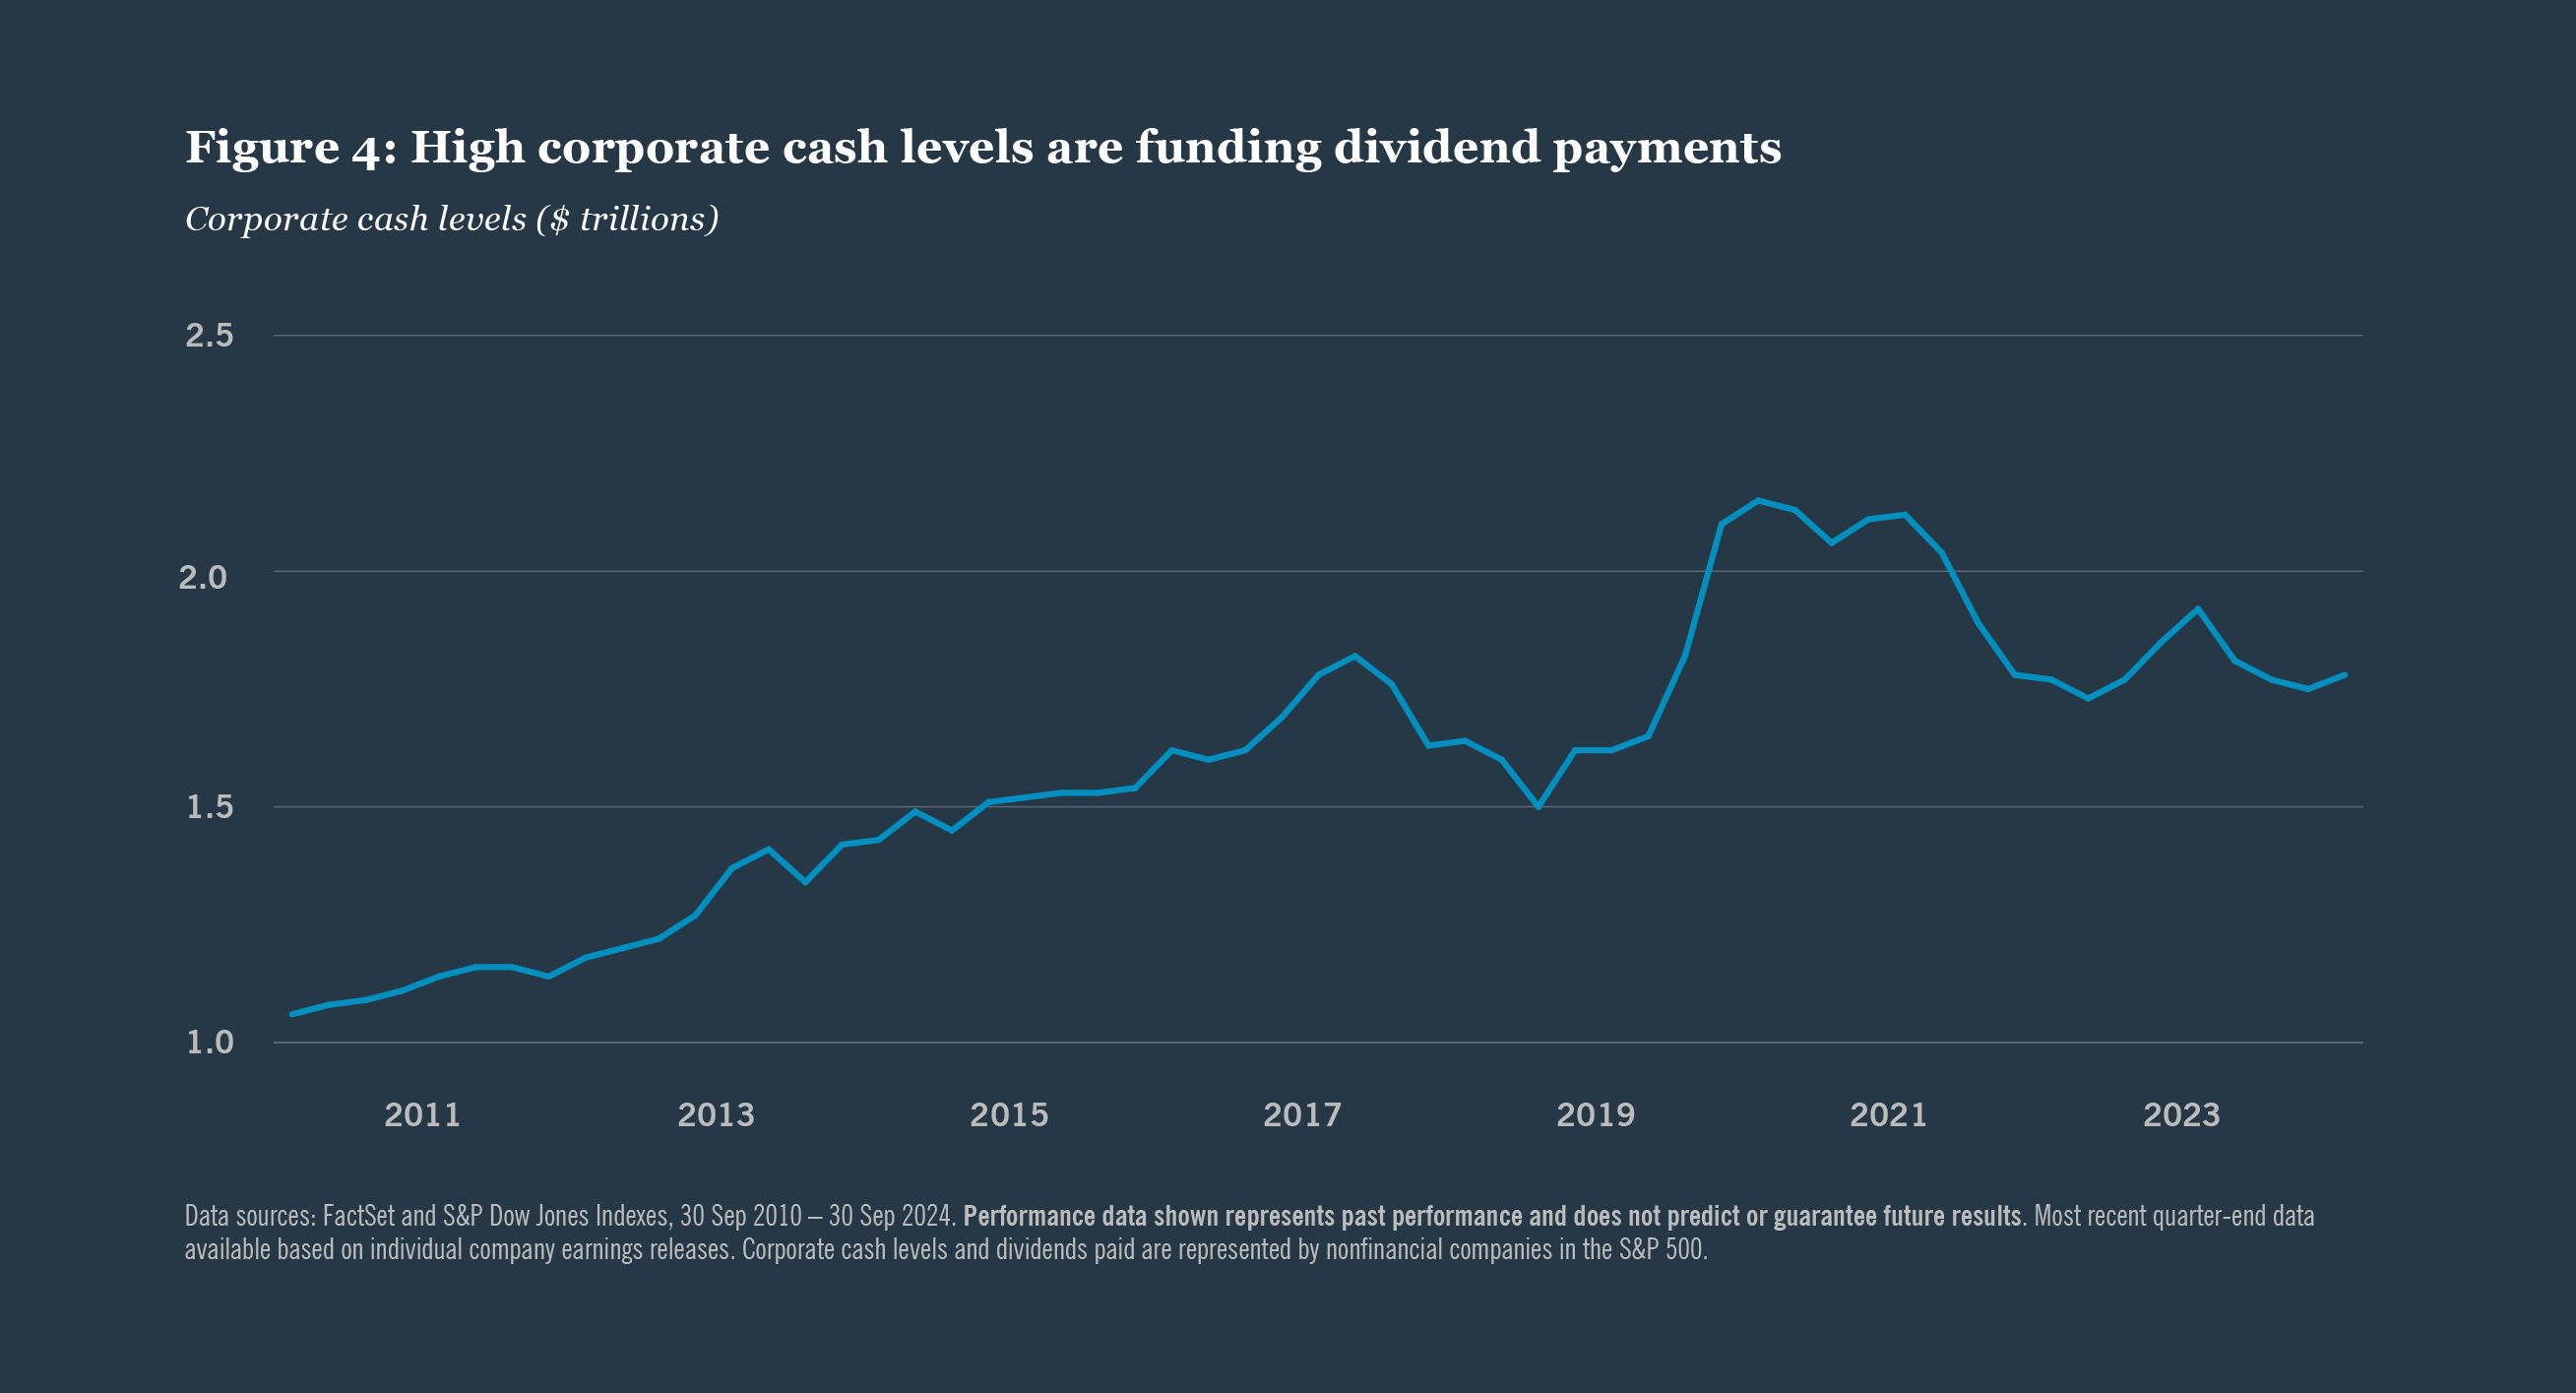
管理小組分配資本的依據是,認為收益將產生正淨現值。健全的資本分配計劃,包括支付和增加紅利,可以表明管理層對其股東的承諾。公司積累的現金和流動資產幾乎創下記錄,它們越來越多地以股息的形式將現金交還給投資人(圖 4)。
更多的技術公司在支付紅利
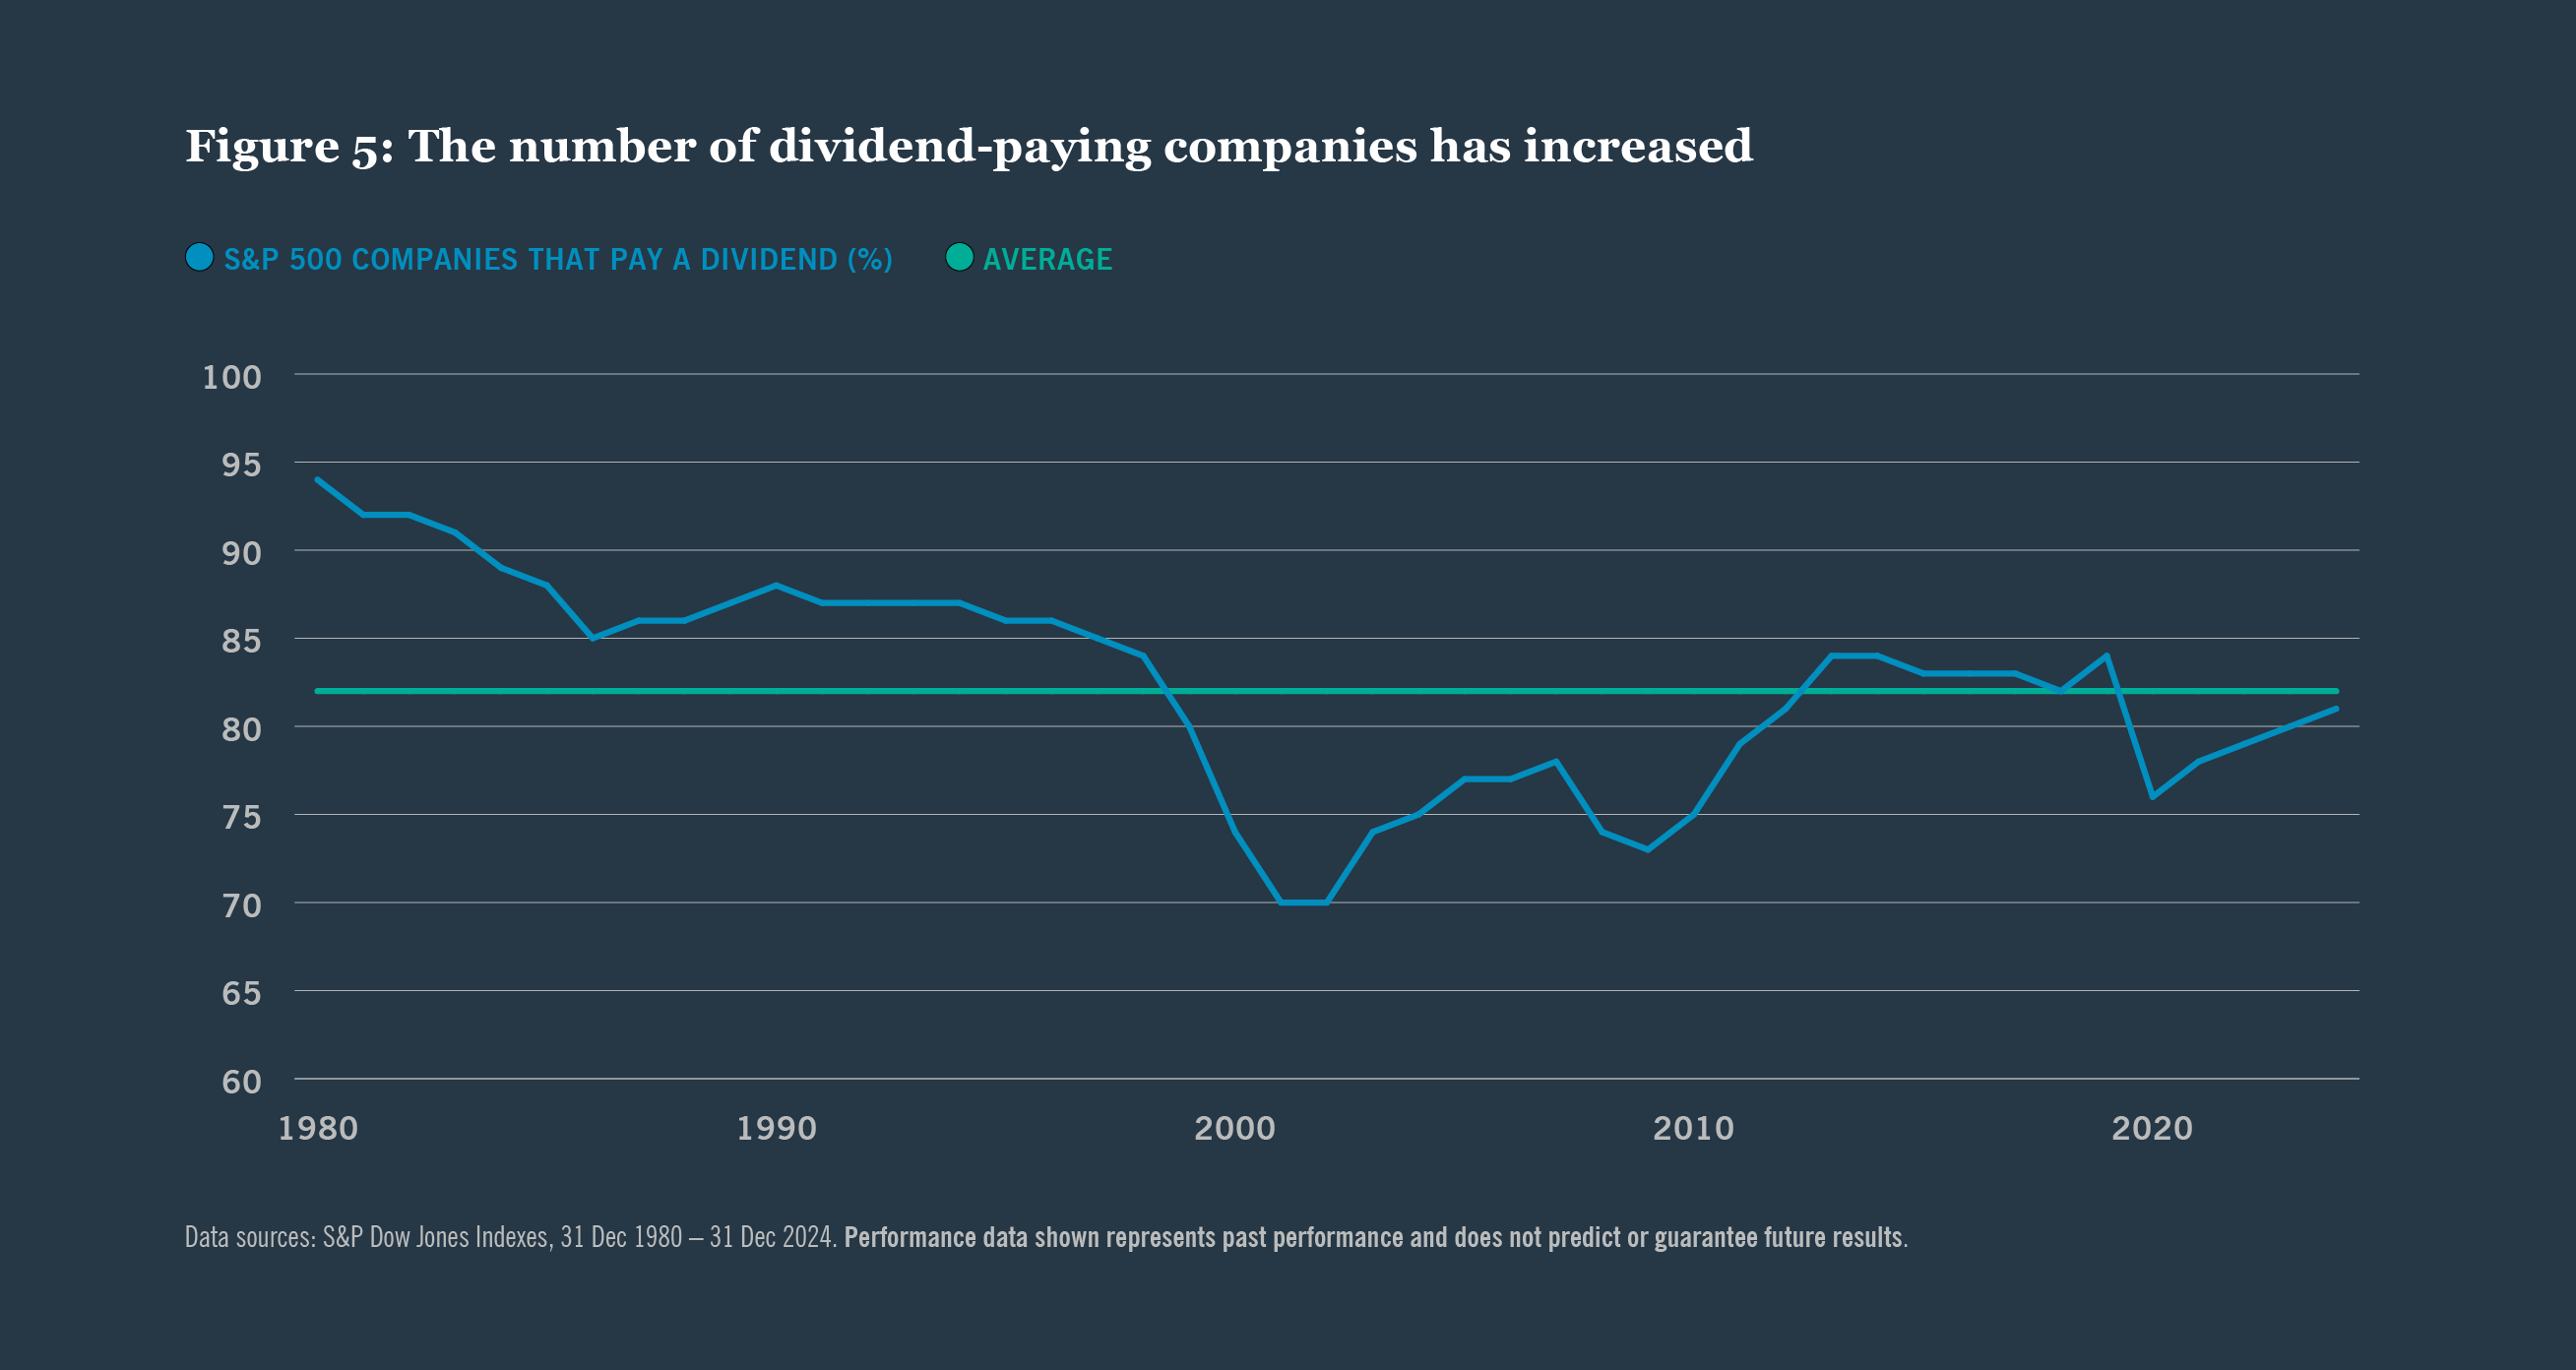
雖然過去十年來股息收益穩步下降,因為價格回報高於平均水平,但股東的資本收益仍然強勁,越來越多的公司開始支付股息。
紅利產生的收入可能是強有力的資本升值策略的重要補充。
許多資訊科技公司在大金融危機之後的幾年裡產生了紅利。管理小組強調,鑑於其收入增長潛力不斷提高、利潤幅度擴大、資產負債表改善和可持久獲利性,資本分配政策更加平衡。
然而,許多經濟上敏感的公司在 2020(圖 5)大流行病期間停止了紅利支付。許多這類公司自此恢復了紅利政策,一些以技術為導向的大型企業在 2024 啟動了紅利政策。我們認為,這是資本紀律加強的跡象,並期望更多非補貼的付款公司在今後幾年中啟動紅利。
歸根結底,更廣闊的世界為紅利管理者提供了多樣化的優勢,採取了靈活的投資辦法,並願意擁有低產公司和最近的紅利發起人。
公司轉向股息增長
雖然近年來股票回購的速度超過了紅利,但股息支付持續增加,並隨著時間的推移表現出更大的穩定性(6 圖)。我們預計 2026 年將出現強勁的 S & P 500 紅利增長,其驅動因素是收益預期高漲以及更有利的研發和資本支出支出規則所促成的現金流動改善。
雖然我們並不期望股息超過股票回購,但公司可能會在高估價值的情況下逐漸支援 2026 的股息增長。在部門一級,資訊科技、金融和工業完全能夠實現強勁的紅利增長,而增長緩慢、收益較高的部門,如消費主食、公用事業和消費者自由裁量等,則應帶來更小的一位數的增長。
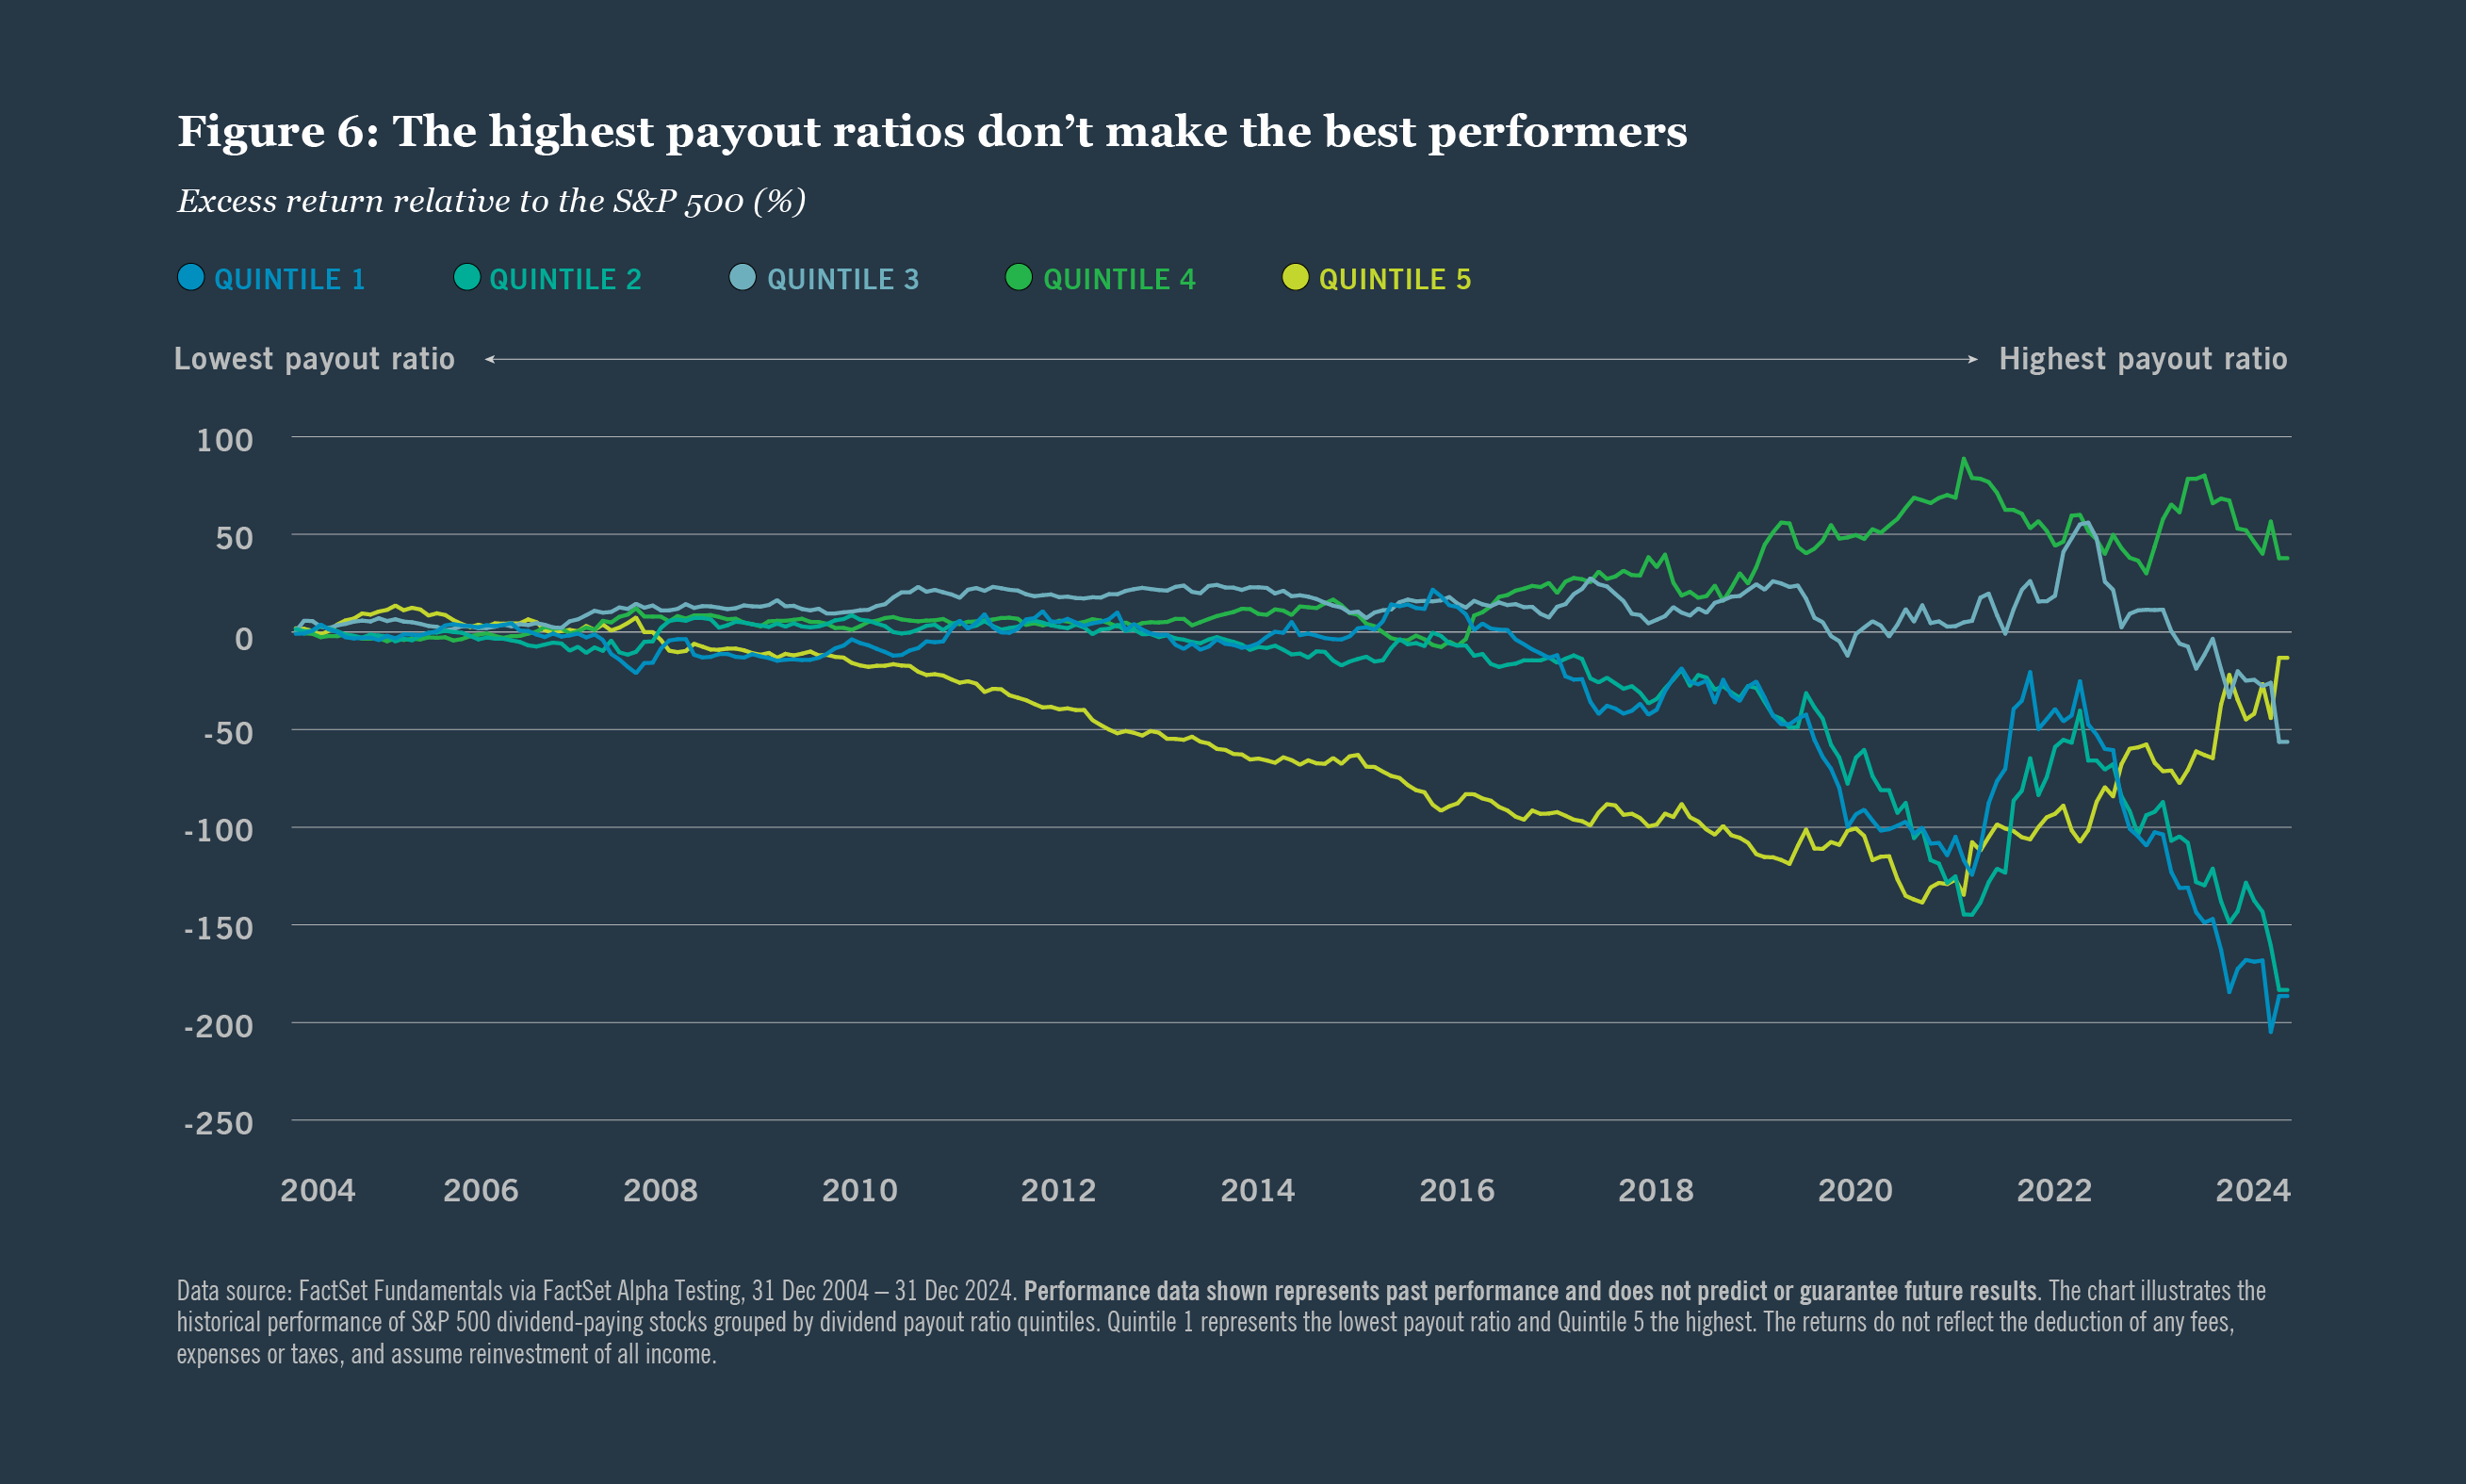
我們預計 2026 年 S & P 500 紅利將強勁增長。
股利種植者可能是多樣化投資組合的一個重要部分
在 Nuveen,我們認為,以紅利為導向的公司提供了可取的長期特徵,並完全有能力在未來一年取得令人信服的相對業績。從長期來看,繼續增長或開始股息的公司比股票市場所有其他部分的年回報率更高,年標準偏差較低。雖然紅利增長公司並非在所有市場環境中都表現優於所有,但它們長期按風險調整的強勁回報率可以使它們成為分配股權的理想核心組成部分。
我們認為,許多公司完全有能力長期繼續增加其紅利。在美國,公司資產負債表保持健康,消費者繼續具有彈性,預期 2026 的收入增長將進一步加快。據事實顯示,S&P 500 每股股息由 2025 的 4% 增長,協商一致估計 5% 在 2026 的增長。
S&P 500 的紅利支付率仍然低於其長期平均數,協商一致的估計表明 15% 收入在 2026 中每股增長。這兩種因素都應支援資本對股東的有吸引力的回報。我們期望更多的公司在即將到來的季度中開始產生紅利,這可以支援 2026 的比預期更好的紅利增長。 企業資產負債表上的現金部位持續處於高檔。截至 2025 年 9 月 30 日,現金餘額達 1.9 兆美元,接近二十年高點。 此外,由於股票市場估值高於其長期平均數,我們認為公司管理團隊可能傾向於更多地注重股息增長,作為獎勵 2026 股東的一種手段,而不是股票回購,因為估值較高。
投資於具有永續紅利增長的公司,有助於增加總報酬和減少波動性,同時提供不斷增長的收入。以股利為主的增長型公司歷來都參與提升市場,並在波動加劇和市場縮減期間幫助減輕風險。
鑑於失業率上升、AI對投資過度的關切、地緣政治緊張局勢和估值升高等潛在動盪性,投資人應優先考慮高品質公司和有紀律的選擇,而不是對總體經濟變化或政策公告作出反應。資本靈活性強,紅利增加,有助於抵消通貨膨脹壓力和較高的利率。
我們認為,儘管持續的費用壓力和較高的利率,但去年強勁的紅利活動是管理團隊對其業務前景的信心的一個重要積極訊號。
歸根結底,我們認為這些特點為將資產負債表堅挺、現金自由流通強勁和有吸引力的基本因素支援未來紅利增長的公司視為多樣化投資組合的一部分提供了令人信服的理由。
聯絡方式
電子郵件:[email protected]
尾註
紅利政策說明(圖 1、3 和 6) 每個組別的業績均以每月重新平衡的按等量計算的按股息支付和非按股息支付的歷史 S&P 500 股票幾何平均數為依據。每個股票的股息政策都是按 12 每月滾動法確定的。例如,在前 12 月份任何時候支付現金紅利的股票被歸類為支付股息。只有當股息支付發生變化時,才對股票進行重新分類。股利種植者和發起者包括前幾個月 12 月提高現有紅利或開始新紅利的股票。股利削減或消除股息包括減少現有股息或在前 12 月停止支付定期股息的股票。回報並不反映任何會降低實際客戶組合業績的費用、支出或稅款的扣減。支付股息的股票收益假定對所有收入進行再投資。所顯示的時間段並不代表 S&P 500 的全部歷史;而是資料來源保持的歷史。投資指數是不可能的。 Ned Davis Research, Inc. 已經確定了這些團體。未經事先許可,禁止進一步分發這一資訊。 Copyright 2024 © Ned Davis Research, Inc. All rights reserved.
圖 2 一年以上期間按年計算。 S&P 500 是 500 股票的資本加權指數,旨在衡量廣泛的國內股票市場的業績。 S&P 500 目前的形式始於 1957 年 3 月 4 日。在 500 項綜合指數之前,從 1923 年到 1926 年,S&P 將 233 種庫存的綜合指數作為第一個廣泛的市場指標。在 1926 中,為了更經常地傳播市場指標資訊,S&P 創造了一個較易於管理的種群子集,稱為 S&P 90 股票綜合指數。 500 複合物的價格與 90 庫存合成物掛鉤,以提供返回 1928 的每日記錄和返回 1925 年 12 月 31 日的月資料。返回效能是根據每月計算的等量幾何平均數計算得出的。股息收入回報以 S&P 500 所有支付紅利公司的收益百分比為基礎。收益並不反映任何費用、開支或稅收的扣減,而是假定對所有收入進行再投資。投資人不能投資於指數。未經事先許可,禁止進一步分發這些資料。 Copyright 2024 © Ned Davis Research, Inc. All rights reserved.
這一材料無意作為建議或投資諮詢,不構成購買、出售或持有擔保物或投資策略的招標,也不是以信託身份提供的。所提供的資訊沒有考慮到任何特定投資人的具體目標或情況,也沒有建議採取任何具體行動。投資決定應根據投資人的目標和情況,並與他或她的顧問協商作出。
本文所述觀點與意見以製作或撰寫當日為準,僅供參考與教育用途。觀點與意見可能因市場或其他狀況、法律與監管發展、其他風險與不確定性等因素隨時變動,恕不另行通知,也可能與實際結果不同。本資料可能包含並非全屬歷史事實的「前瞻性」資訊,例如推估、預測、市場報酬估計,以及擬議或預期的投資組合構成。編製本資料時採用的假設若有變動,可能對本文作為示例呈現的資訊造成重大影響。 所列業績資料代表過往績效,不能預測或保證今後的成果。 投資涉及風險;本金損失是可能的。
所有資料都是從據信可靠的來源獲得的,但不能保證其準確性。對於基於此類資訊的決定目前的準確性、可靠性或完整性,以及賠償責任,沒有任何表述或保證,因此不應依賴這些資訊。關於術語定義和索引說明,請查閱 nuveen.com 的詞彙表。 請注意,無法直接投資於指數。
重要風險資訊
所有投資都有一定程度的風險,包括本金可能損失,而且不能保證投資在任何一段時間內都會產生積極的業績。股本投資受到市場風險或股票因不利公司新聞或行業發展或總體經濟衰退等因素而下降的風險的影響。紅利收益是業績的一個組成部分,不應成為投資的唯一考慮。股息得不到保證,而且會波動。接受者不應將本報告視為代替他們自己作出判斷。在選擇投資方式或管理者之前,必須審查您的投資目標、風險承受力和流動性需求。
CFA® 與 Chartered Financial Analyst® 為 CFA Institute 所有的註冊商標。
Nuveen, LLC 通過其投資專家提供投資解決方案。