不可滿足的 AI 需求與能力限制相沖突,推動了技術儲存達到歷史最高水平,並取消了更廣泛的股本基準。然而投資人卻質疑這一趨勢的永續性。許多股票以最高價值多次進行交易;但是,穩健的收入增長正在提供緩衝。由美國大型科技股票組成的 7 集團在投資組閤中仍然舉足輕重,在過去的十年裡使 68% 在 S&P 500 中增加收入。以 S&P 500 的三分之一重量,這些公司目前對兩位數收入的期望 繼續支撐著市場領導力。
然而,投資人仍然密切注意AI的鉅額資本支出是否帶來實際回報。雖然強勁的需求幾乎沒有減弱的跡象,但檢查工作正在加緊進行,新加入者可能造成的幹擾凸顯了集中位置的風險。進入壁壘高可能會保護現任者,但是由於有可能重組創新贏家和輸家,因此組閤中的選擇性至關重要。
Nuveen 董事總經理兼股票投資組合經理人 Valerie Grant, CFA,分享她對人工智慧如何影響美國相對領先地位的看法。
Q)你是否認為今天的美國股本實力是 AI 生產率增長的反映,還是主要是流動性、財政擴張和資本擠入一個被認為安全的避風港的功能?
AI是重要的,但它不是目前股市的唯一驅動力。
AI 和各個經濟部門迅速採用 AI 是一個重要的催化劑。對於一些部門,我們看到催化劑比預期的利潤率好,而在其他部門,影響最明顯的是收入增長比預期的要強。為了提高利潤率,各公司正在使用人工智慧,以減少和最佳化庫存水平,實現線上和麵對面交易自動化,提高軟體開發速度並降低成本,並加強客戶服務。對上線業績的影響在技術、通訊服務和工業部門最為明顯,我們在那裡看到半導體、基礎建設軟體、線上廣告和資料中心的收入大幅增長。
雖然投資人仍注重AI,但其他主題也正在推動創造價值,包括國防部門的現代化和住宅不動產的逐步恢復。在金融方面,銀行和投資公司由於資本市場環境有利而表現良好。
美國作為安全避難所的概念正在受到考驗,因為美國財政赤字和政策形勢動盪不定。
Q)讓我們深入到技術領域。為什麼科技部門對於美國股票相對於世界其他市場如此重要?
技術部門對於美國股票特別重要,因為它在可投資領域所佔的百分比如此之大。鑑於美國的財政赤字和動盪的政策格局,美國作為安全避難所的概念正在受到考驗;然而,投資人將難以在美國以外的技術部門獲得類似的回報。
讓我們來定義我們所謂的技術。從投資角度看,它包括技術部門和通訊服務部門。技術部門由軟體、半導體和電子裝置組成。 Examples include Nvidia, Broadcom and Microsoft. 通訊服務部門由電信、媒體和娛樂組成,這裡是字母類公司和 Meta 公司等公司所在地。
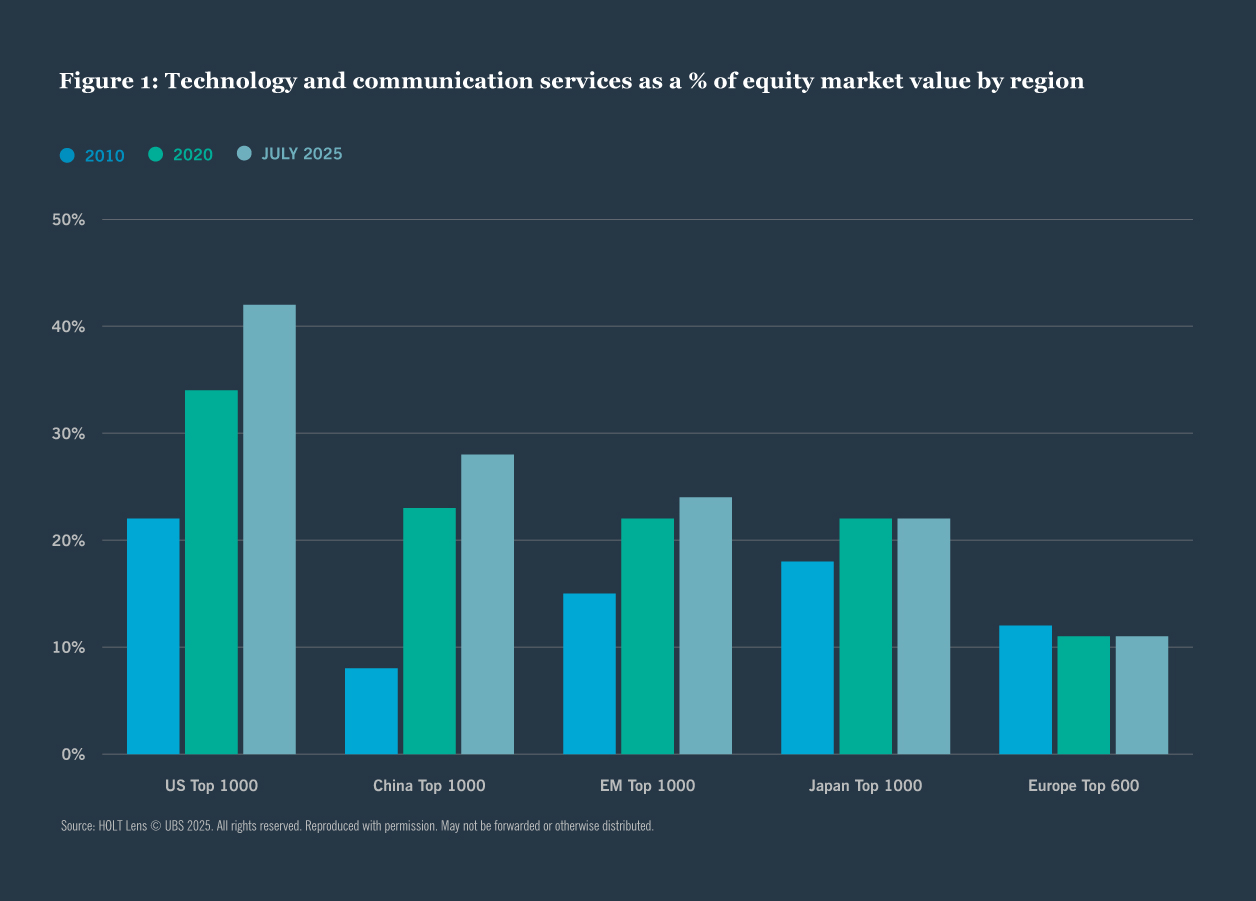
這兩個部門在美國股票市場中佔主導地位的程度遠遠超過世界其他地區。技術和通訊服務佔美國廣泛市場的 48%,中國為 28%,歐洲為 11%。特別是當你們認為 份額是 22% 在幾年前的美國,15。
Q) 你認為目前由 AI 驅動的上限週期在多大程度上正在轉化為永續的收入增長,而不是隻是雜音?特別是當投資人仔細審查貨幣化時間表時,你如何權衡非同尋常的人工智慧支出帶來低迴報的風險?
收入增長只是創造 7 巨型飛輪的開端。問題是,目前由AI推動的上限週期是否帶來永續的經濟回報,而不是永續收入增長。
我們的分析以投資的現金流動收益作為經濟回報的替代物,表明巨型 7 的經濟回報遠遠超過了大市場,並在過去的 20 年中大幅增長。
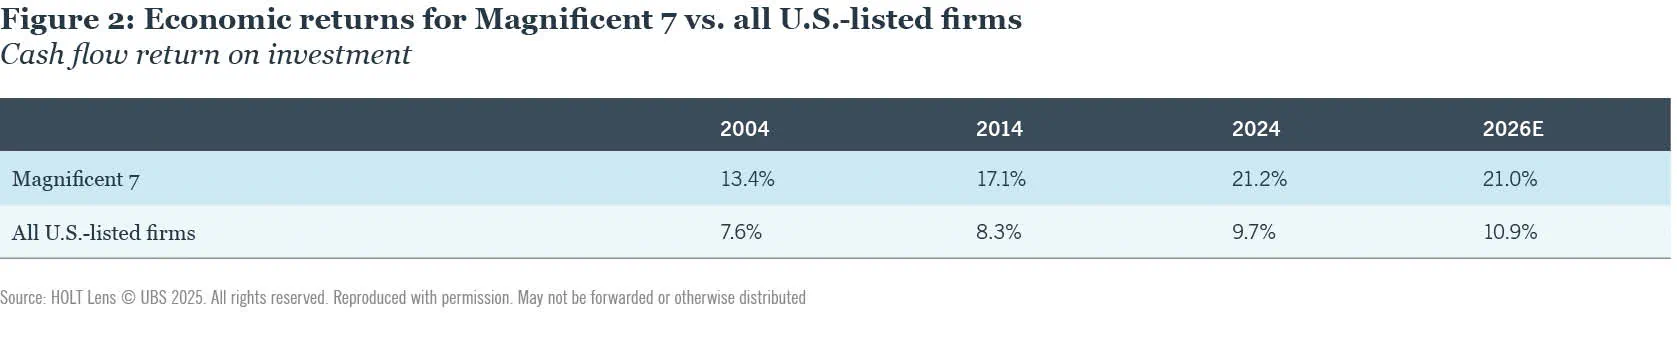
隨著時間的推移,這些回報將正常化;然而,我們的研究表明,我們仍在市場企業部門採用人工智慧的早期階段。隨著技術部門以外的公司界定、評價和採用人工智慧使用案例,對推斷和培訓模式的需求將增加,使這些使用案例得以使用的公司的回報也將增加。
中國正在從製造中心轉變為研發的主導力量
Q)鑑於 7 國對收入和市場上限權重的巨大貢獻,我們是否處於脆弱的領導體制中?它們能否繼續通過兩位數的增長來為估值辯護?你是否認為估值風險是上限,還是收入勢頭使這一風險具有永續性?
估值現在似乎不是一個風險,因為 7 宏大的七家公司中有六家公司產生強大的自由現金流動和自籌資金。大型資料中心的情況也是如此,這些中心不在磁性 7。目前,市場定價從 2026 開始,使卡貝克斯價格減速,這將導致該時期的自由流動上升。我們將密切監督上限支出和AI的採用,因為公司報告今年剩餘時間的收入以及下一年出現混亂的跡象。
Q)你是否認為美國的技術支配地位具有結構性或週期性,特別是考慮到地緣政治和監管風險?
目前,美國處於令人羨慕的地位,因為技術部門的規模和增長。美國的例外主義意味著美國股票將永遠主宰全球資本市場;這並非理所當然 — — 中國是一個強大的競爭者。
技術部門在中國市場資本總額中所佔的份額正在增加。在某些行業,中國正在向前推進。這包括電子車輛、自主駕駛和生命科學。與技術部門一起,必須監測生物技術部門的革新情況,因為中國公司在生物技術部門取得了顯著成功。在中國和更廣泛的亞太區域,公共部門正在增加對生物技術部門研究和開發的資金。投資的這種偏向很重要,因為它表明中國正在從製造中心轉變為研發的領導力量。它將使中國能夠在今後幾十年內改善人民的健康和生活質量,並將創新藥品出口到世界其他地方。
因此,根據旅行的方向,中國對美國的例外主義 構成了最大的外部威脅。從投資的角度來看,我們必須在中國所發生的一切之上,因為對於美國上市的大公司來說,中國要麼代表供應鏈中的重要地理,要麼代表產品和服務市場,或者兩者兼而有之。我們正在積極監測地緣政治風險的演變情況,以及可能影響到我們持有的投資業績的各種考慮。
(Q) 在一個財政赤字、關稅和較高的長期利率仍然存在的世界中,你是否看到美國保持其相對於全球股票的溢價?
如果技術和通訊服務部門保持其活力,美國就應保持相對於全球股票的溢價。發生這種情況的風險既有內部風險,也有外部風險。主要的內部風險是財政或貨幣政策對經濟造成的衝擊,導致通貨膨脹重新加劇和資本市場的混亂。主要外部風險是中國成為技術領先者,有能力與 7 相比。
相關文章
聯絡方式
電子郵件:[email protected]