工具
請登入以存取您的文件與資源。
聽聽這個洞察力
約 8 分鐘
週期底部,即資本價值已經重新確定並且市場恢復顯而易見時,可能是作為投資人進入不動產市場的最佳時機。直接投資人的情況尤其如此。以貼現方式獲得資產,使其具有內在價值,既能提供有吸引力的租金收入,又能提高資本價值,這可產生最佳的投資年限。
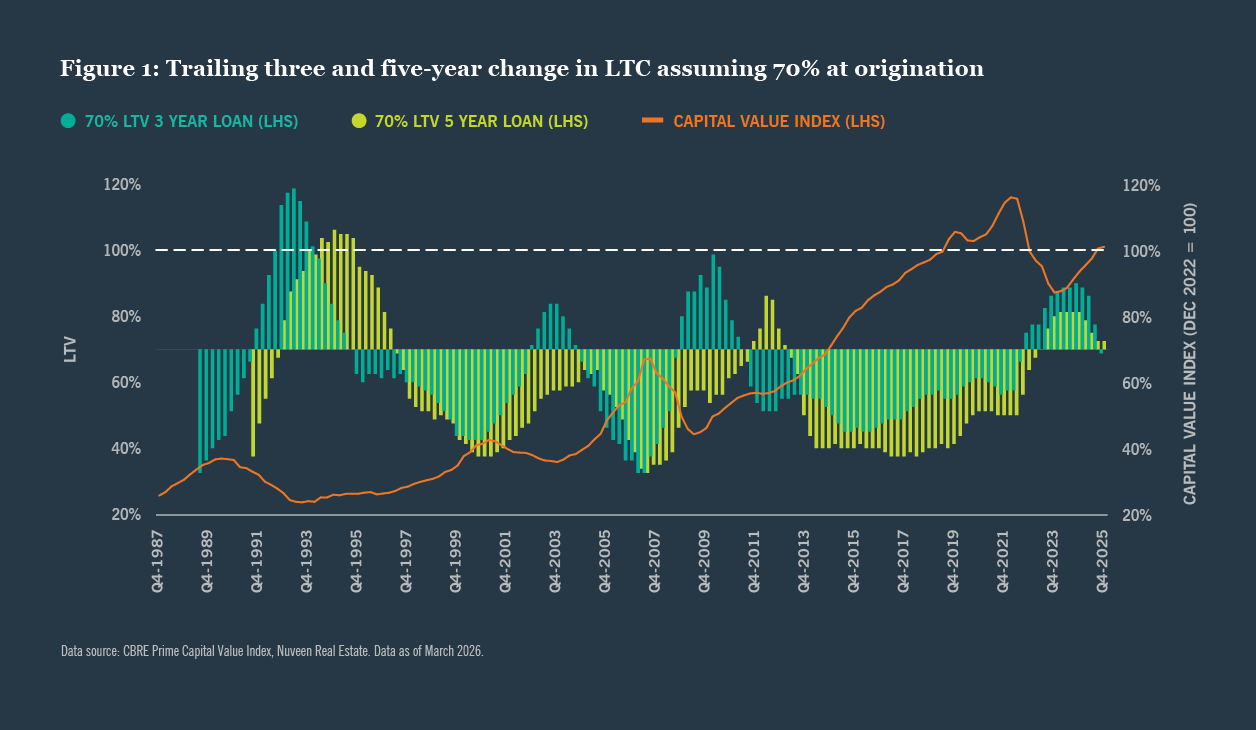
雖然債務投資通常不直接受益於增加收益形式的資本值正增長,但是它們間接受益,因為這樣做會導致貸款到價值的衡量標準在貸款過程中減少。例如,利用 CBRE 歐洲初級資本指數進行的 Nuveen 不動產研究分析顯示,在全球金融危機期間,從週期底部開始的三年貸款為 70% 的 LTV 將隨著資產價值在此期間增加而與大約 55-60% 的 LTV 的 LTV 到期。這一點對於 70% LTV 為期五年的貸款來說更為明顯,因為這些貸款將使 LTV 退出時間縮短到接近 40%(見圖 1)。不動產債務投資可以利用這一影響,而不必為改進回報風險狀況支付額外款項。槓桿化的債務策略在這一週期的這一階段顯得突出,因為高回報率和風險特點在貸款期之後變得不對稱。
解釋槓桿債務
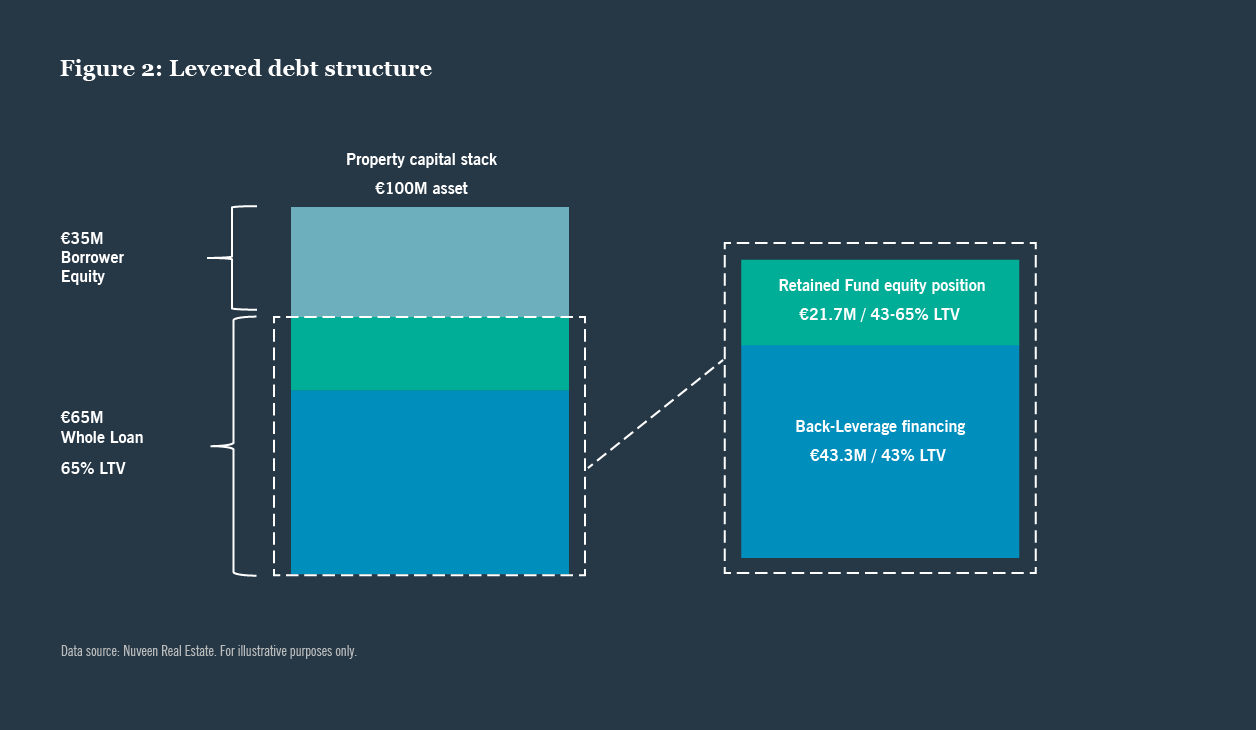
傳統的不動產貸款資本結構通常包括股本和債務部分。股本部分是資產所有人的貢獻,而債務部分則是以資產作擔保的貸款。槓桿債務結構不同(見圖 2)。股本部分仍然是資產所有人的貢獻,但貸款部分分為後期槓桿(從銀行借給債務基金)和資金產權(即債務基金現金)。提供貸款的債務基金現在不再用自己的現金為整個貸款提供資金。它使用額外的銀行貸款作為它向資產所有人提供的貸款的捐款。這釋放了債務基金的資本,以持有更多的貸款和提高收益,因為債務基金以較少的債款現金獲得同等水平的貸款利息(銀行貸款應支付的財務費用)。
不確定性套期保值
雖然不動產市場動態似乎很引人注目,但總體經濟背景卻具有挑戰性。石油價格、貿易關稅和供應鏈中斷等全球動態正在推動波動性和不確定性。在 2022 期間,大多數發達市場的通貨膨脹上升,隨後基本利率急劇上升。資產估值減少,根據 CBRE 歐洲先期資本指數,不動產價值在歐洲 25% 周圍重新估價。進入 2026 後,通貨膨脹似乎得到控制,市場已經經歷了多次削減利率和預期的幅度更大。不幸的是,中東的戰爭改變了人們的期望。市場參與者正在對一些潛在的利率上漲進行定價,以抵消通貨膨脹壓力。
對於不動產債務投資人來說,問題是投資資產類別,特別是在這種不確定前景期間通過槓桿式債務策略進行投資是否將帶來適當的回報。主要考慮是,基本利率的上升或下降將如何影響槓桿式債務策略回報。
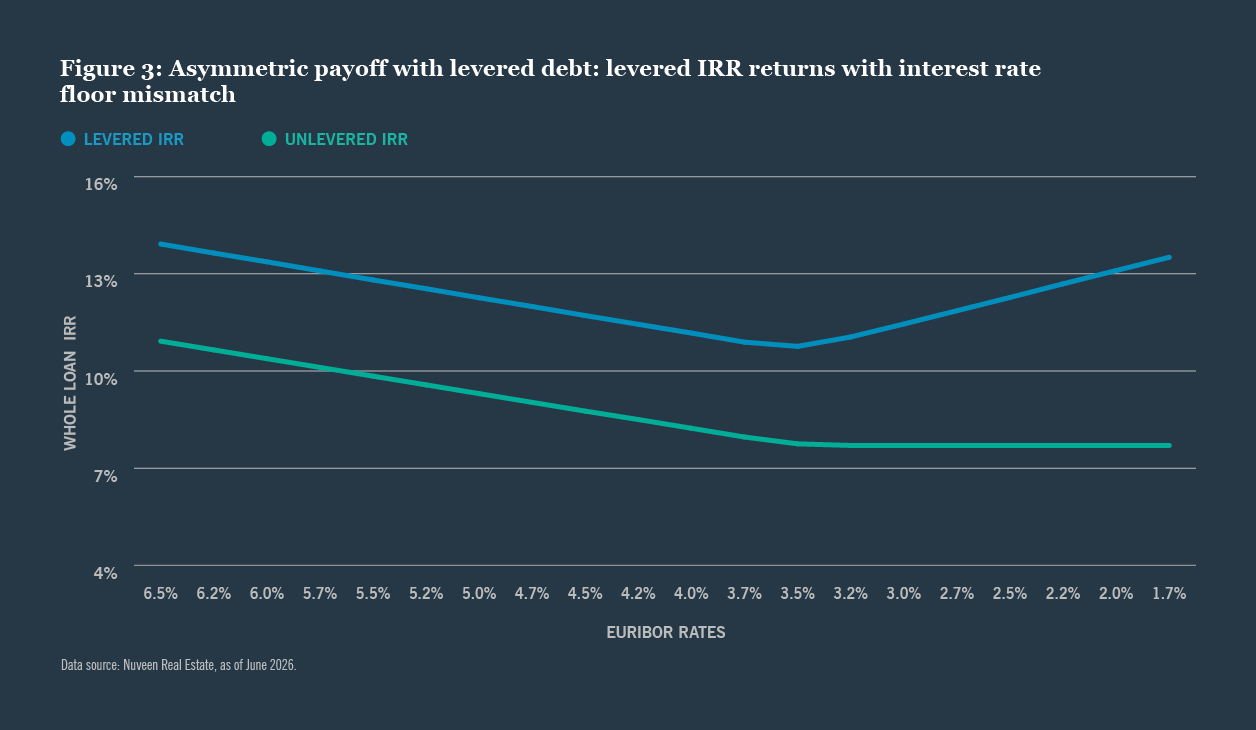
在槓桿式債務策略中可以實施的一個特徵是整個貸款(通常高於零)和後期槓桿(一般為零)的基利率下限,因此,這兩者之間的不匹配在利率下降的環境中為回報提供了增加的好處(見圖 3)。當基本費率高時,回報率自動提高。隨著基本利率的下降,債務回報率(重債和未重債)也有所下降,直到我們達到整個貸款底線(在 3 圖左側)。在此之後,利率的下降實際上增加了槓桿式策略的回報率,而未熔化策略的回報率則一般處於高位(圖 3 右側)。
這一特點加上資本價值恢復後去槓桿化,為在週期底部或接近底部最有效的槓桿式債務策略提供了有吸引力和不對稱的回報風險。
投資人對全球總體經濟環境持謹慎態度是正確的。然而,隨著資本價值從 2022 峰值重置於 25% 周圍以及過去幾個季度的一些復甦跡象,投資人可以受益於不動產債務的去槓桿化,同時利用槓桿式債務策略提供的不對稱回報風險簡介。從歷史上看,在週期底部或接近底部的貸款年限往往產生最有吸引力的回報(Preqin European 不動產 總收益介於 1999-2024 之間),而且利率下限對槓桿策略的不匹配具有結構性特徵,投資人無論利率前景如何都能獲得有吸引力的回報。
相關文章
關於作者
聯絡方式
電子郵件:[email protected]