金鑰外賣
- 過渡性 CRE 債務目前的機會是結構性和供應驅動的,其根源是資本可獲性,而不是借款人或資產質量的任何惡化。
- CRE 估值將 20% 從峰值重置為 30%,而過渡性放款人現在與這些較低價值相對立,其差幅高於前一個週期的平均數,並且有比先前允許的流動資金週期更強有力的結構保護。
- 對於生命保險人來說,對過渡性 CRE 債務的大規模分配為核心商業抵押貸款本提供了有吸引力的浮動利率補充。
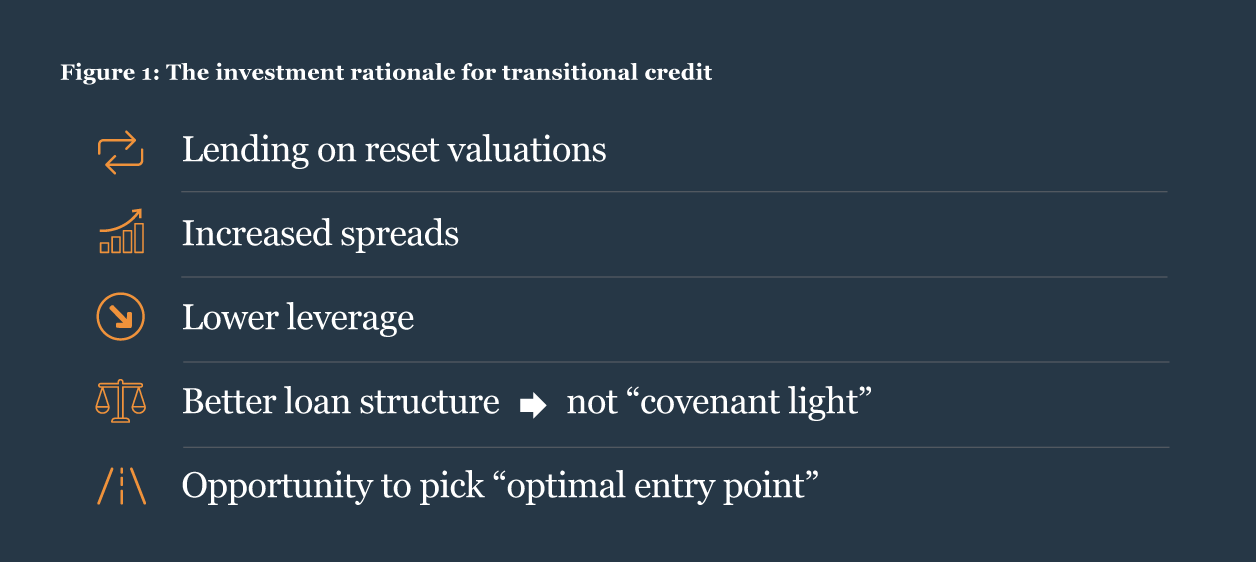
過去幾年來,利率正常化和不動產(CRE)商業估值的重新設定從根本上改變了過渡性貸款的格局,即市場中處於核心商業抵押貸款之上但又處於風險範圍純機會性的邊緣的浮動利率、較短期限部分。現在界定這一空間的條件與基本費率接近零時的情況不同,而不只是程度。
對於終身保險人來說,核心商業抵押貸款(CML)長期以來是自然的:長期、固定利率、投資等級和完全適合與負債掛鉤的資產負債表。雖然這種分配仍然穩固,但過渡性社群教育的作用值得更仔細地審查。從歷史上看,保險人的一個次要考慮是,這一部分在證券組合建設中越來越重要。
過渡貸款是一個資金缺口的故事,而不是一個危難故事
過渡性貸款包括浮動利率貸款,通常為期三至五年,針對正在發生某種形式的變化的財產,如租賃、翻修、資本重組或重新定位。貸款型別包括高齡抵押貸款、建築設施、中層債務和優先股本。共同的思路是,基本資產有商業計劃,貸款人承保不動產和擔保人的執行能力。
今天的過渡性貸款環境往往被錯誤地定性。貸款人以低價獲取受損資產或依靠信貸改善來產生收益,這種貿易不是困苦的。相反,目前的機遇是結構性和供應驅動的:在需要融資的過渡性社群教育活動數量與滿足這一需求的現有資本之間出現了差距。在多數情況下,借款人的質量仍然良好,混亂在於資本的可獲性,而不是潛在的不動產。
三個結構性轉變落後於目前的機會
過渡性 CRE 的吸引力反映了三個相互關聯的力量,其中任何一個都不可能迅速逆轉。
銀行已成為促進者,而不是競爭者。 在全球金融危機後的大部分時期,區域和貨幣中心銀行是過渡性信貸中心資本的主要提供者。連續幾輪的監管資本要求使直接全貸 CRE 風險越來越昂貴,無法維持銀行資產負債表,因此,銀行在這一部分退出了主要直接放款。今天,銀行已轉向一種不同的角色,充當非銀行信貸基金後槓桿和倉庫融資的積極提供者,這種風險形式比直接抵押貸款更有利地管理資本。隨著銀行重新回到市場,它們比起原產地市場上的競爭者,更能發揮成本效益高的信貸資金槓桿作用。
價值和融資成本已重置到更可辯護的水平。 基本利率從接近零到目前的 4%+範圍的正常化,確實對 CRE 市場大打折扣,但是它為過渡貸款人創造了一個更可辯護的切入點。 CRE 價值從峰值水平下降為 20% 至 30%,這些重置價值現在得到若干年的交易量的支援,其背後是實際價格發現而不是理論標記。其結果是 2022 年之前不存在的一套條件:低估值放貸,比上一個週期的平均數高出 25 至 40 個基點,結構保護更好,而且比流動性飽和的市場更嚴格。現在的回報更多地來自貸款的基本經濟學(基準利率加利差),而不是金融槓桿,從而導致更持久的收益狀況。
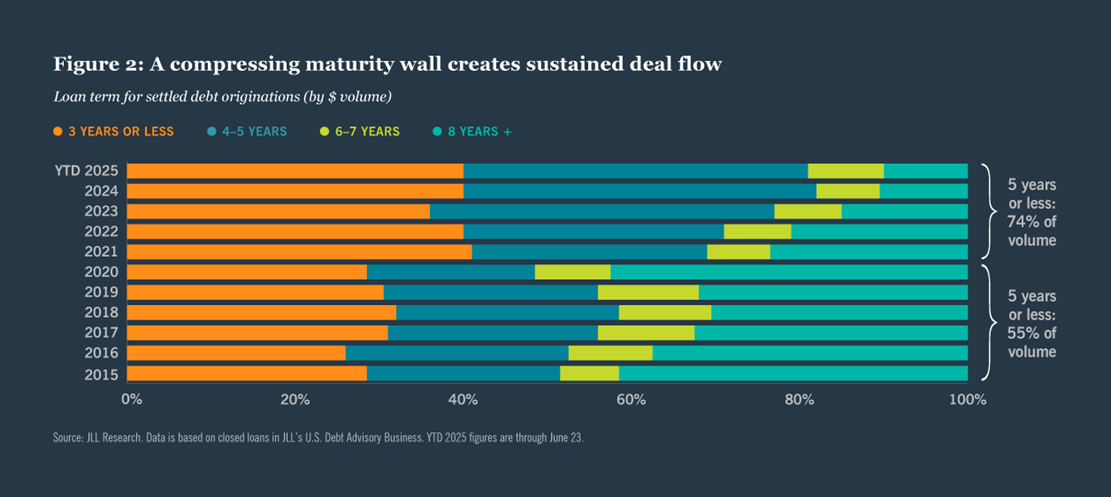
成熟的牆在壓縮,交易流正在擴大。 相當大數額的 CRE 貸款是在基本利率實際為零時發放的——在 2025 和 2027 之間的到期日,大約 37% 貸款是在聯邦資金利率低於 25 基點時發放的——現在在一個明顯不同的籌資環境中到期。這種動態正在推動過渡貸款人的數量和交易流動。借款人需要重新融資,進入當前的市場條件,新的過渡性貸款的期限比它正在取代的檔案短。這意味著成熟週期將更頻繁地轉變,保持多種古老的起源機會。
真正補充《反洗錢法》的核心撥款
對於擁有固定核心的 CPM 分配額的生命保險人來說,過渡性 CRE 債務具有真正互補而不是重複的組合特徵。
過渡性貸款的浮動利率結構抵消了核心賬簿中的固定利率期限,使利率風險多樣化。目前對投資等級 固定收益替代物的收益溢價,以可比或低槓桿提供,並以有高額債權的實際資產抵押品為後盾,代表了不動產債務分配中增值部分的具有吸引力的風險調整權衡。保守貸款對價值比率(LTV),重置低於前一週期的平均數,為職位水平提供下行隔熱。
從部門定位的角度來看,住房和後勤目前具有吸引力的相對價值,有結構性需求順風和足夠的交易量來支援可靠的價格發現。在目前環境下,有可能在這些部門實現核心加風險增值回報。相比之下,辦公室將人們所熟知的總體經濟逆風與缺乏價格透明度結合起來,使得難以在增值回報閾值上進行承保。
車輛結構也是一個重要的考慮因素。我們認為,獲得過渡性 CRE 債務的適當形式是關閉式、注重老式的基金規模,以它打算抓住的機會為限。一名紀律嚴明的管理人員將車輛大小與市場能夠吸收的目標回報情況相適應,堅持這一紀律,並在條件允許時轉到下一個年份。
在目前環境下,有可能在這些部門實現核心加風險增值回報。
將結構性機會轉化為組合成果的平臺屬性
過渡性 CRE 債務的結構性機會是有意義的,但執行質量可能大不相同。在評價一個管理器時,四個屬性最重要 :
• 原產地規模和交易流程質量。 這一市場中的最佳交易很少被廣泛銷售。在當地設有區域小組的管理人員、密切的贊助人關係和高比例的重複借款活動,具有來源優勢,使情況逐漸惡化。
• 綜合股本和債務平臺。 一個在財產型別的所有權和信貸方面都具有知名度的放款人——離職上限假設,擔保人執行記錄,即股權購買者承保價值——比一個以較窄視野運作的人作出更好的信貸決定。
• 資本市場能力。 過渡性的 CRE 債務策略通常採用適度的後期槓桿作用,大型平臺和小型平臺之間的槓桿成本差異是有意義的。這種差別直接歸因於投資人的回報。
• 車輛裝飾的舊紀律 超大車輛要麼沒有部署,要麼偏離其既定策略。這兩種結果都破壞了投資理論。管理人員如何比照現有機會來分配資金,是與其投資人保持一致的最可靠訊號之一。
融資格局的結構變化使人們有理由重新審視
增加過渡性 CRE 債務風險的理由在於幾年來積累的、不可能迅速正常化的具有吸引力的結構條件。
對於生命保險人來說,過渡性貸款現在提供了一些真正的附加因素:有區別的回報流、補充風險簡介和市場在一段時間內沒有提供的切入點。
Nuveen 不動產是全世界最大的不動產經理之一,438 億美元 CRE 債務 AUM globally. 美國債務平臺在過去五年中平均每年啟動 47 億美元,由一組專門的債務專業人員提供支援,作為範圍更廣的 1360 億美元 不動產平臺的一部分,債務業務受益於我們認為對在過渡貸款中健全的信用承保至關重要的綜合股本和財產專門知識。對於希望建立或擴大過渡性 CRE 債務分配的生命保險人,請聯絡你的 Nuveen 代表。1,2

關於作者
聯絡方式
電子郵件:[email protected]
尾註
1. 全球最大的不動產資產管理公司之一。資料來源:《Pensions & Investments》不動產資產管理公司專題報告,2025 年 11 月。 排名包括 63 不動產經理,並按截至 2025 年 6 月 30 日的全球不動產資產總額排列。報告的不動產資產扣除槓桿作用,包括已承諾或已收到但尚未投資的捐款;REOC 為股票;REIT 證券不包括在內。
2. As of 2026 年 3 月 31 日。
這一材料無意作為建議或投資諮詢,不構成購買、出售或持有擔保物或投資策略的招標,也不是以信託身份提供的。所提供的資訊沒有考慮到任何特定投資人的具體目標或情況,也沒有建議採取任何具體行動。投資決定應根據投資人的目標和情況,並與他或她的顧問協商作出。表達的觀點和意見僅供提供資訊和教育之用,只供製作/撰寫之日使用,可根據市場條件或法律和法規發展等因素隨時改變。所有資料都是從據信可靠的來源獲得的,但不能保證其準確性。這些材料可能含有並非純粹歷史性質的“前瞻性”資訊。除其他外,這類資訊可包括預測、預測、市場收益估計數以及擬議或預期的投資組合構成。在編寫這些材料時對假設所作的任何修改都可能對本檔案中提供的資訊產生重大影響。 過往績效不保證未來表現。 投資涉及風險;本金損失是可能的。這一資訊不構成 MIFID 所界定的投資研究。所有資料都是從據信可靠的來源獲得的,但不能保證其準確性。對於基於此類資訊的決定目前的準確性、可靠性或完整性,以及賠償責任,沒有任何表述或保證,因此不應依賴這些資訊。
關於風險的一言
所發表的看法和意見僅用於資料和教育目的,只供製作/撰寫之日使用,並可根據市場或其他條件、法律和法規發展、額外風險和不確定性等多種因素隨時改變而不作通知,而且可能不會發生。這些材料可能含有並非純粹歷史性質的“前瞻性”資訊。除其他外,這類資訊可包括預測、預測、市場收益估計數以及擬議或預期的投資組合構成。在編寫這些材料時對假設所作的任何修改,都可能對本文中以例項形式提供的資訊產生重大影響。過往績效不保證未來表現。投資涉及風險;本金損失是可能的。關於風險的重要資訊 投資涉及風險;本金損失是可能的。不動產投資面臨與不動產相關資產所有權有關的各種風險,包括財產價值波動、費用高於預期或收入低於預期、潛在的環境問題和負債以及與不動產租賃有關的風險。不動產行業受到經濟衰退或不動產價值、租金、財產稅、利率、稅務待遇、條例或法律變化的嚴重影響。股票證券價格可能在短時期內或較長時間內大幅度下跌。 Nuveen 不動產是一家由美國教師保險和年金協會擁有的不動產投資管理控股公司。 TIAA ). 所有資料都是從據信可靠的來源獲得的,但不能保證其準確性。對於基於此類資訊的決定目前的準確性、可靠性或完整性,以及賠償責任,沒有任何表述或保證,因此不應依賴這些資訊。這一資訊不構成 MIFID 所界定的投資研究。 Nuveen, LLC 通過其投資專家提供投資解決方案。
Nuveen 資產管理公司是註冊投資顧問和 Nuveen, LLC 的一個附屬機構。